英伟达CEO黄仁勋向亿万富豪家族宣传押注人工智能热潮所能带来的“惊人”回报,称只有“疯狂”的人才会质疑。达利奥表示,火爆的人工智能市场已显现出增长终将见顶的信号。
converting of wealth into money.
这位桥水联合基金创始人在接受彭博电视台采访时称:“泡沫刺破的本质,是纸面财富兑现为真金白银的过程。”
达里奥在财富与金钱之间划出了鲜明的界限。初创公司只需筹集5000万美元,估值就可能达到十亿美元。这个数字算是纸面财富,但没人能花掉它。钱是人们实际花的钱,要达到这个目标,持有者必须先出售他们的财富。当财富增长远快于货币供应时,金融体系变得脆弱。
这一差距正是许多亿万富翁对人工智能持看涨态度而现实现金依然稀缺的核心原因,人工智能公司可以在没有资金支持的情况下铸造数万亿估值。
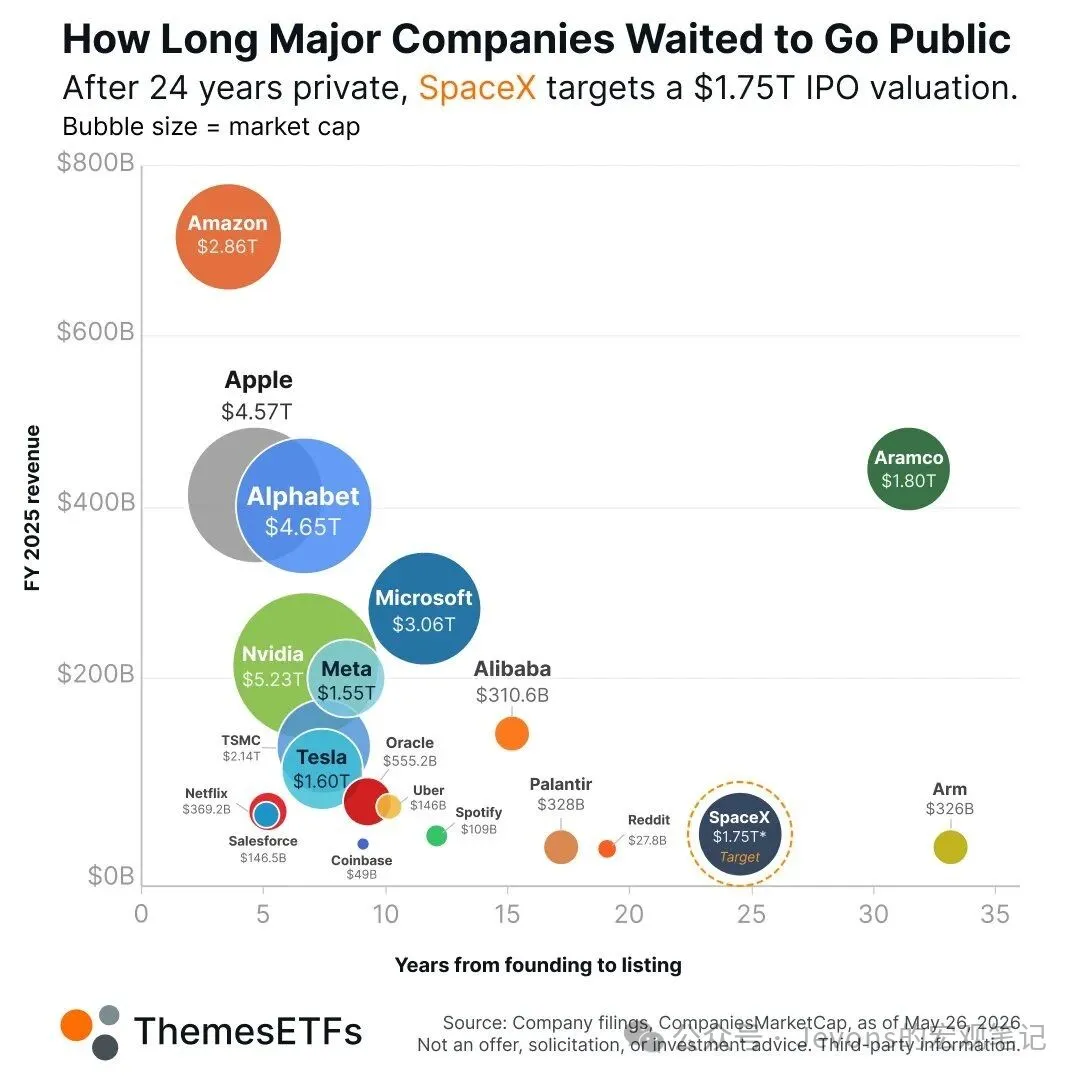
但估值能否变现是个问题。
这不禁让人想起非你莫属“估值不到10个亿”、“你敢把你的余额打出来吗?”那个经典对谈。

最近看了一篇关于资本市场动量因子投资的论文,依托1866-2024期间超 159年跨国数据实证检验动量有效性。文章指出多维度动量在产业链分层传导的经典路径:第一阶段是核心龙头的基本面与价格双击,第二阶段是上游产业链的基本面扩散,第三阶段才是下游预期的全面发酵。
跨资产联动的背离信号——领先商品见顶。
论文证实跨资产动量存在传导时滞,且股票端的基本面动量通常领先商品端 1-2个季度,当出现以下背离时,意味着行情已进入尾声:
股票端的动量是盈利预期与订单兑现双驱动,而商品端的动量更多是需求预期和库存周期叠加。若股票端AI龙头如英伟达、AMD先于商品见顶,且从高点回撤超过20%,同时商品价格仍在创新高。股票端上游资源股如铜业股与商品价格出现背离:商品涨但股票不涨,说明市场已经开始定价未来需求不及预期。上游有色价格持续上涨,但中游硬件厂商如服务器、光模块的毛利率连续2个季度下滑,且开始通过提价向下游转嫁成本。下游应用端如软件、机器人的订单仍未兑现,导致 "上游涨价→中游承压→下游无力承接" 的负反馈链条形成。美元指数从底部反弹超过5%,且美联储释放加息延预期或降息推迟的信号。全球制造业 PMI 连续3个月低于荣枯线,传统工业需求疲软开始抵消AI需求的拉动。AI资本开支规模确实庞大,问题是钱从哪里来。
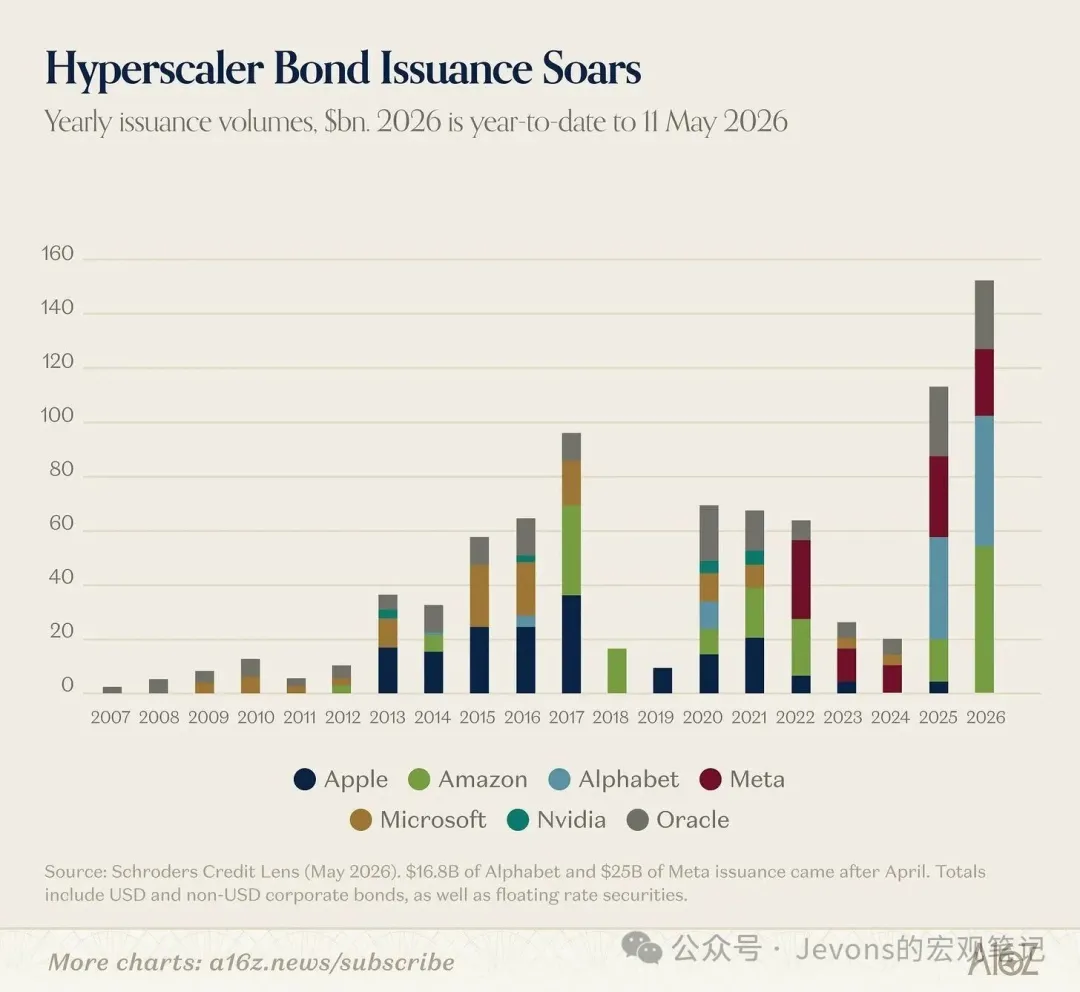
Bridgewater估计,Alphabet、亚马逊、Meta和Microsoft在2026年可能投资约6500亿美元的人工智能基础设施。
这比2025年约4100亿美元大幅增长。
达里奥指出,尽管人工智能是一项划时代的伟大技术,但当下这轮由AI驱动的市场行情正在沿着泡沫的老路前行。他将风险与政府财务报表紧张联系起来。他指出,美国的支出约为7万亿美元,而收入仅为5万亿美元。这种赤字将更多债务推入本已紧张的债券市场。他还指出债券市场压力是平行的压力。多头利率相对于空头利率上升往往预示着问题,呼应了他对全球货币秩序的警告。达里奥将同样的动态与可能的世界秩序崩溃以及结构性通胀风险上升联系起来,他的泡沫指标现在接近2000年和1929年出现的水平。达里奥标记了中期选举后、总统投票前的一个脆弱窗口,关税上的政治冲突可能会加剧压力。顺手统计了下2017-2026年间黄仁勋亲自参加并发表主题演讲的重要技术发布会,发现AI爆发后参与发布会频率显著提升:2017-2022年是年均1.8次,2023-2026年年均3.25次。这还不包括股东大会、投资者日、毕业典礼演讲、媒体采访、答谢会等非技术发布活动。所以开头黄仁勋那句话不由让人联想,是不是潜在的问题让他有危机感了。
推荐阅读:
白银真正的牛市还没来?(2024年4月)
本公众号所载的资料、意见及推测仅反映发布当日的判断。本公众号中的内容和意见仅供参考。本公众号所载信息均为作者本人观点,不代表任何投资意见或建议。本公众号对所载原创内容保留一切权利,未经许可,任何机构和个人不得以任何形式翻版、复制、发表或引用本公众号所载的任何原创内容。如征得本公众号同意进行引用、刊发的,需在允许的范围内使用,并注明出处为《Jevons的宏观笔记》,且不得对相关内容进行任何有悖原意的引用、删节和修改。文中图表选自星球每日推送,提及报告原文知识星球内可以领取下载,入口见菜单页,欢迎订阅支持。