谢谢你订阅我的帖子,如果您还不是付费支持者,请考虑成为一名付费订阅者。这样你就可以给我提问了。你的订阅将帮助支付我使用的数据费用,也可以支持我进行长期的独立的思考与分享。非常感谢您的支持和反馈!
对多邻国的跟踪已经很久,它的股价经过了前期的大幅下跌,到后来AI来了产生的对软件公司还有什么用,语言学习还有什么用的质疑中,变成一地鸡毛;但是对于我等伺机而动的市场猎手来说,如果一家公司不是因为经营出问题,只是市场预期与情绪的影响(尚未被验证)而造成的估值错杀,则会成为很好的“捡便宜”的机会。
前提是你需要对公司基本面跟的很紧,公司的策略,执行,经营,客户,商业模式的假设等,没有出现大问题。而多邻国就是这样一家公司;我在今年1季度就给X上的订阅者做过分析(风险提示,我不推荐股票,任何有关股票的分析是在分享我的思路和框架,请大家对自己的投资行为各自负责)

金融汪@yuyy614893671
$DUOL 2026年Q3财报数据起飞,客户增长太快,股价大涨27%;从1季报出台到现在,价格增长了近50%....

10:53 PM · Nov 4, 2026 · 2.17K 浏览量
1 回复 · 5 点赞
昨天,多邻国出了季报,客户数据非常好,现金也极度充裕,公司显然是低估了,于是今天暴涨了26%
不论它的股价涨或不涨,多邻国绝对是一个市场上独一无二的值得跟踪的标的;中国的那些做互联网教培的都被干死了,多邻国全球开花,还开到了中国,怎么能不跟踪探究一凡呢?
本文分为几大部分内容:
(1)回顾本季度多邻国的财务亮点和核心的经营情况与数据;
(2)看一下市场上的投行们都怎么说,怎么给估值;
(3)涨了30%之后的估值贵了吗?要怎么再跟踪?
(4)如何去看AI时代的如多邻国一般的软件股投资?AI时代的软件股还能投吗?
来让我们进入正文:
一、 多邻国2026年3 季报核心亮点
1.DAU 连续两个季度加速增长,用户粘性创历史极值
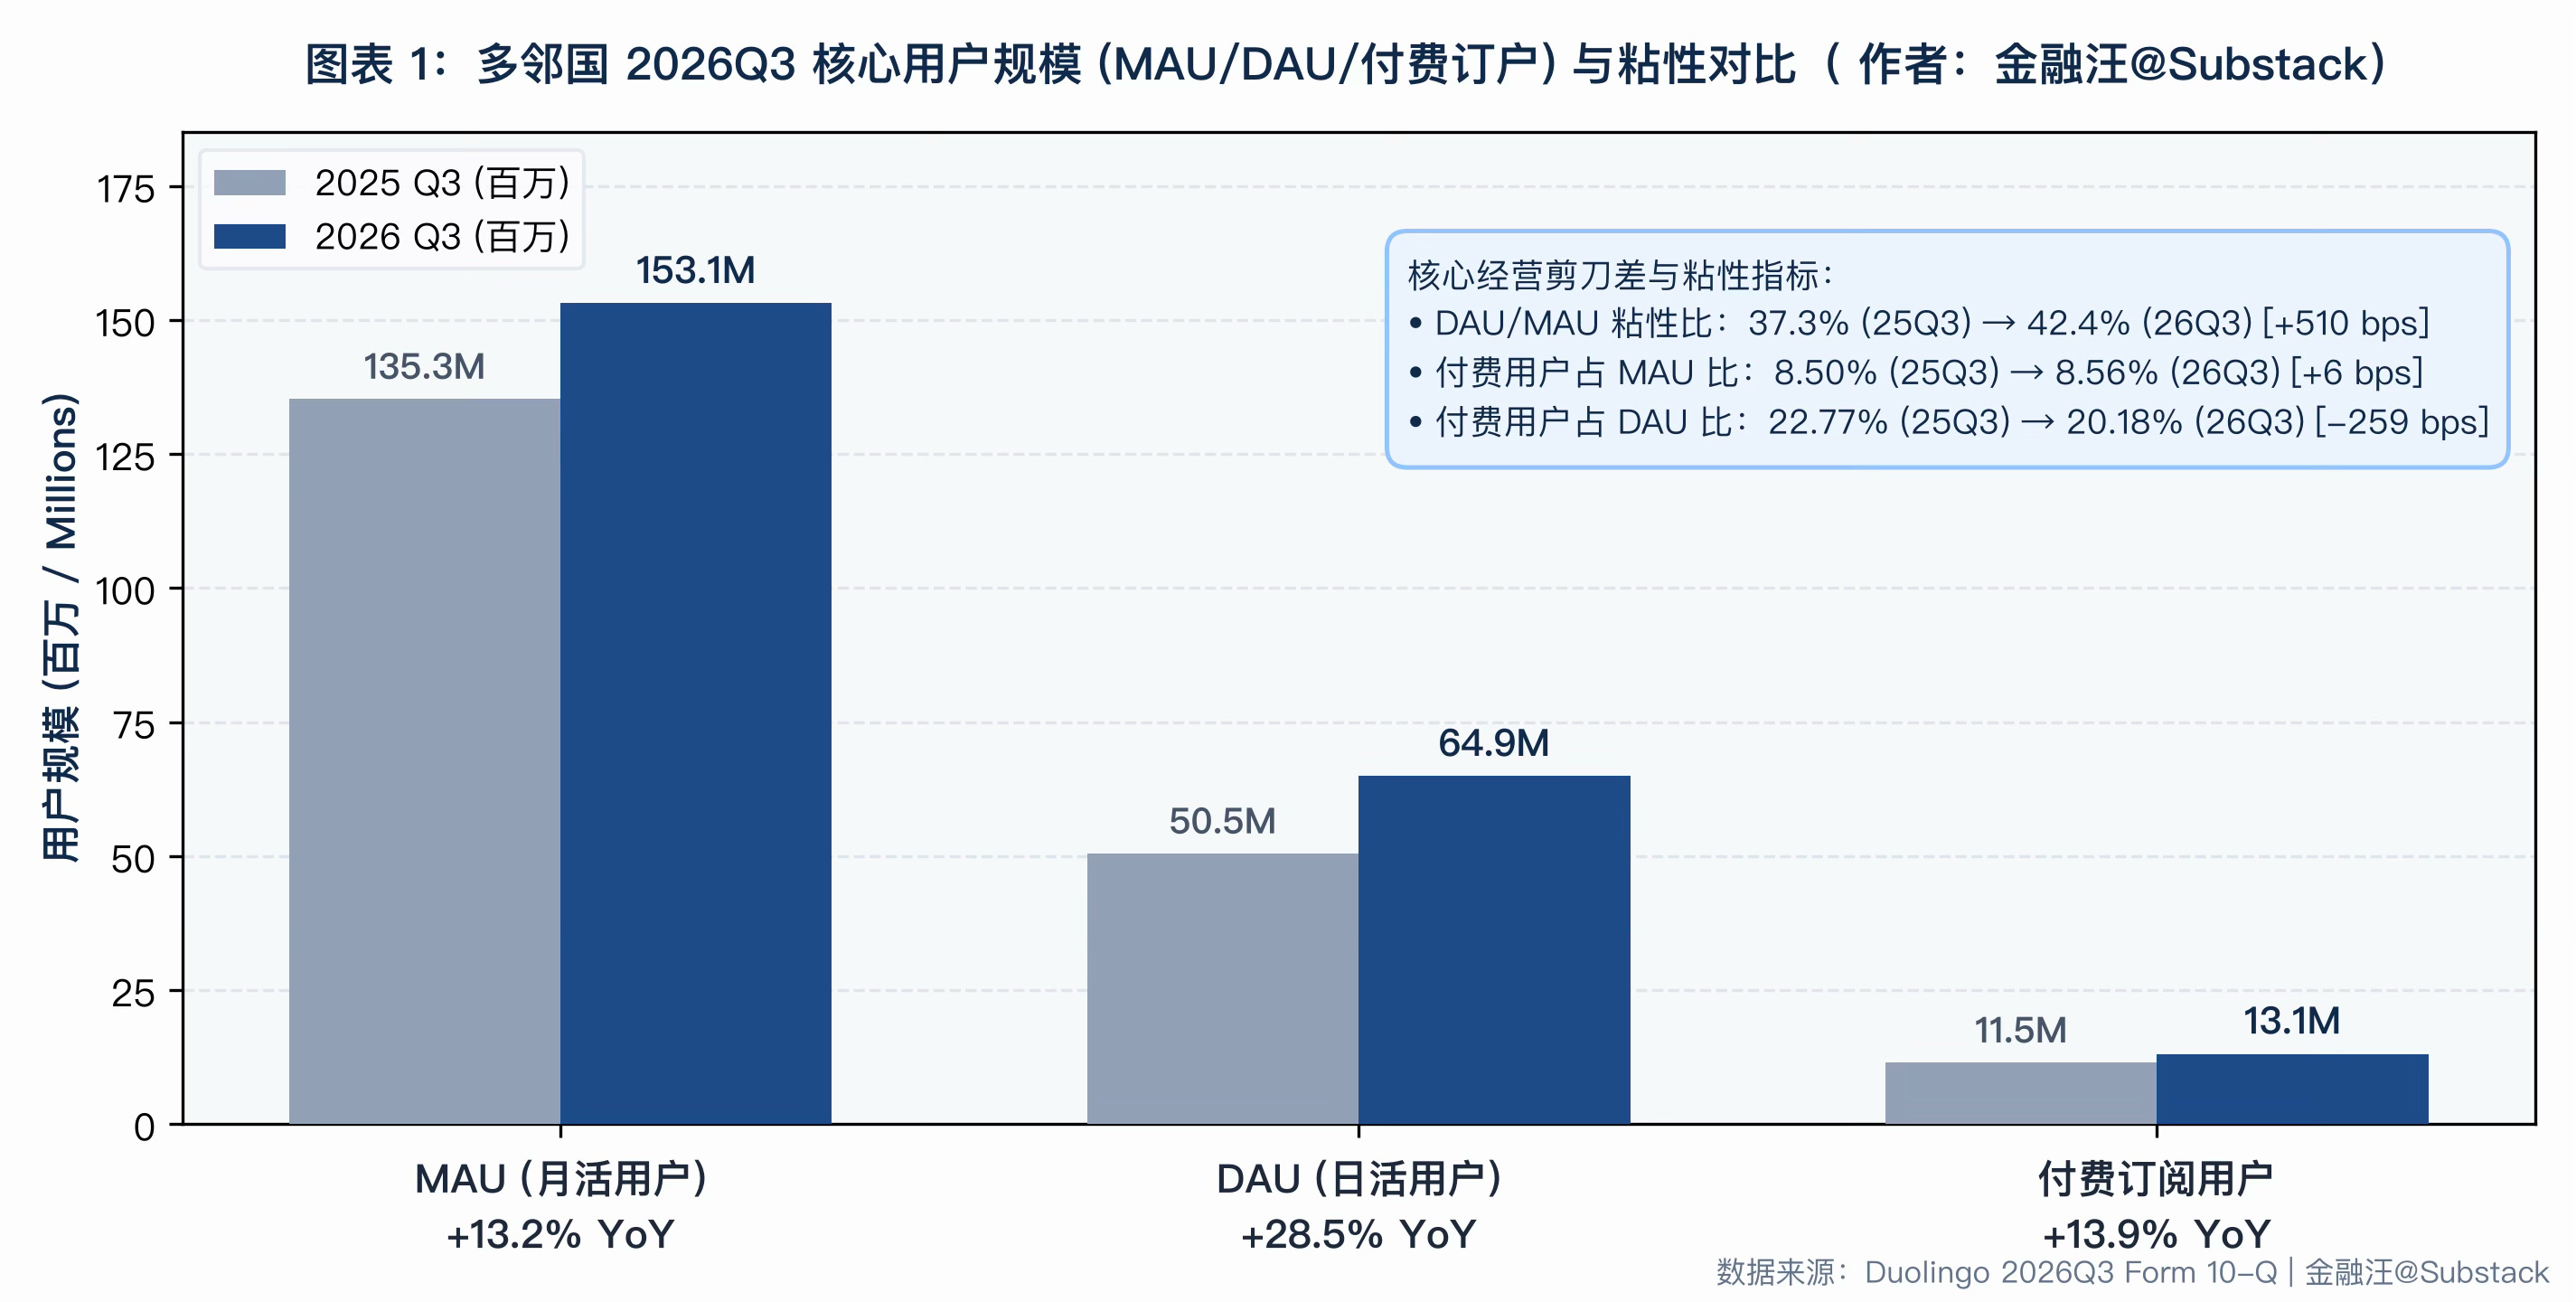
DAU(日活) 同比暴增 29% 至 6,490 万(相比 Q2 的 +23% 显著提速,且在前 10 大市场中的 8 个国家及所有学科全面加速)
DAU / MAU 粘性比从去年同期的 37.3% 跃升 +510 bps 至 42.4%(MAU 达 1.531 亿,+13% YoY),证明产品社交化与游戏化改版极大强化了用户的每日打卡连胜习惯
2. 顶线营收超预期,订阅基本盘与递延收入蓄水池稳固
Q3 总营收 3.09 亿(YoY +14%),超出华尔街一致预期;其中订阅营收 2.7亿(YoY +18%,占总营收 87.4%)
总流水达 3.16 亿(YoY +12%),订阅流水 2.78亿(YoY +16%);期末付费订户达 1,310 万(YoY +14%),短期递延收入升至 5.14 亿(YoY +16.3%)
3. AI 推理成本暴降 97%+,毛利率逆势扩张至 72.9%
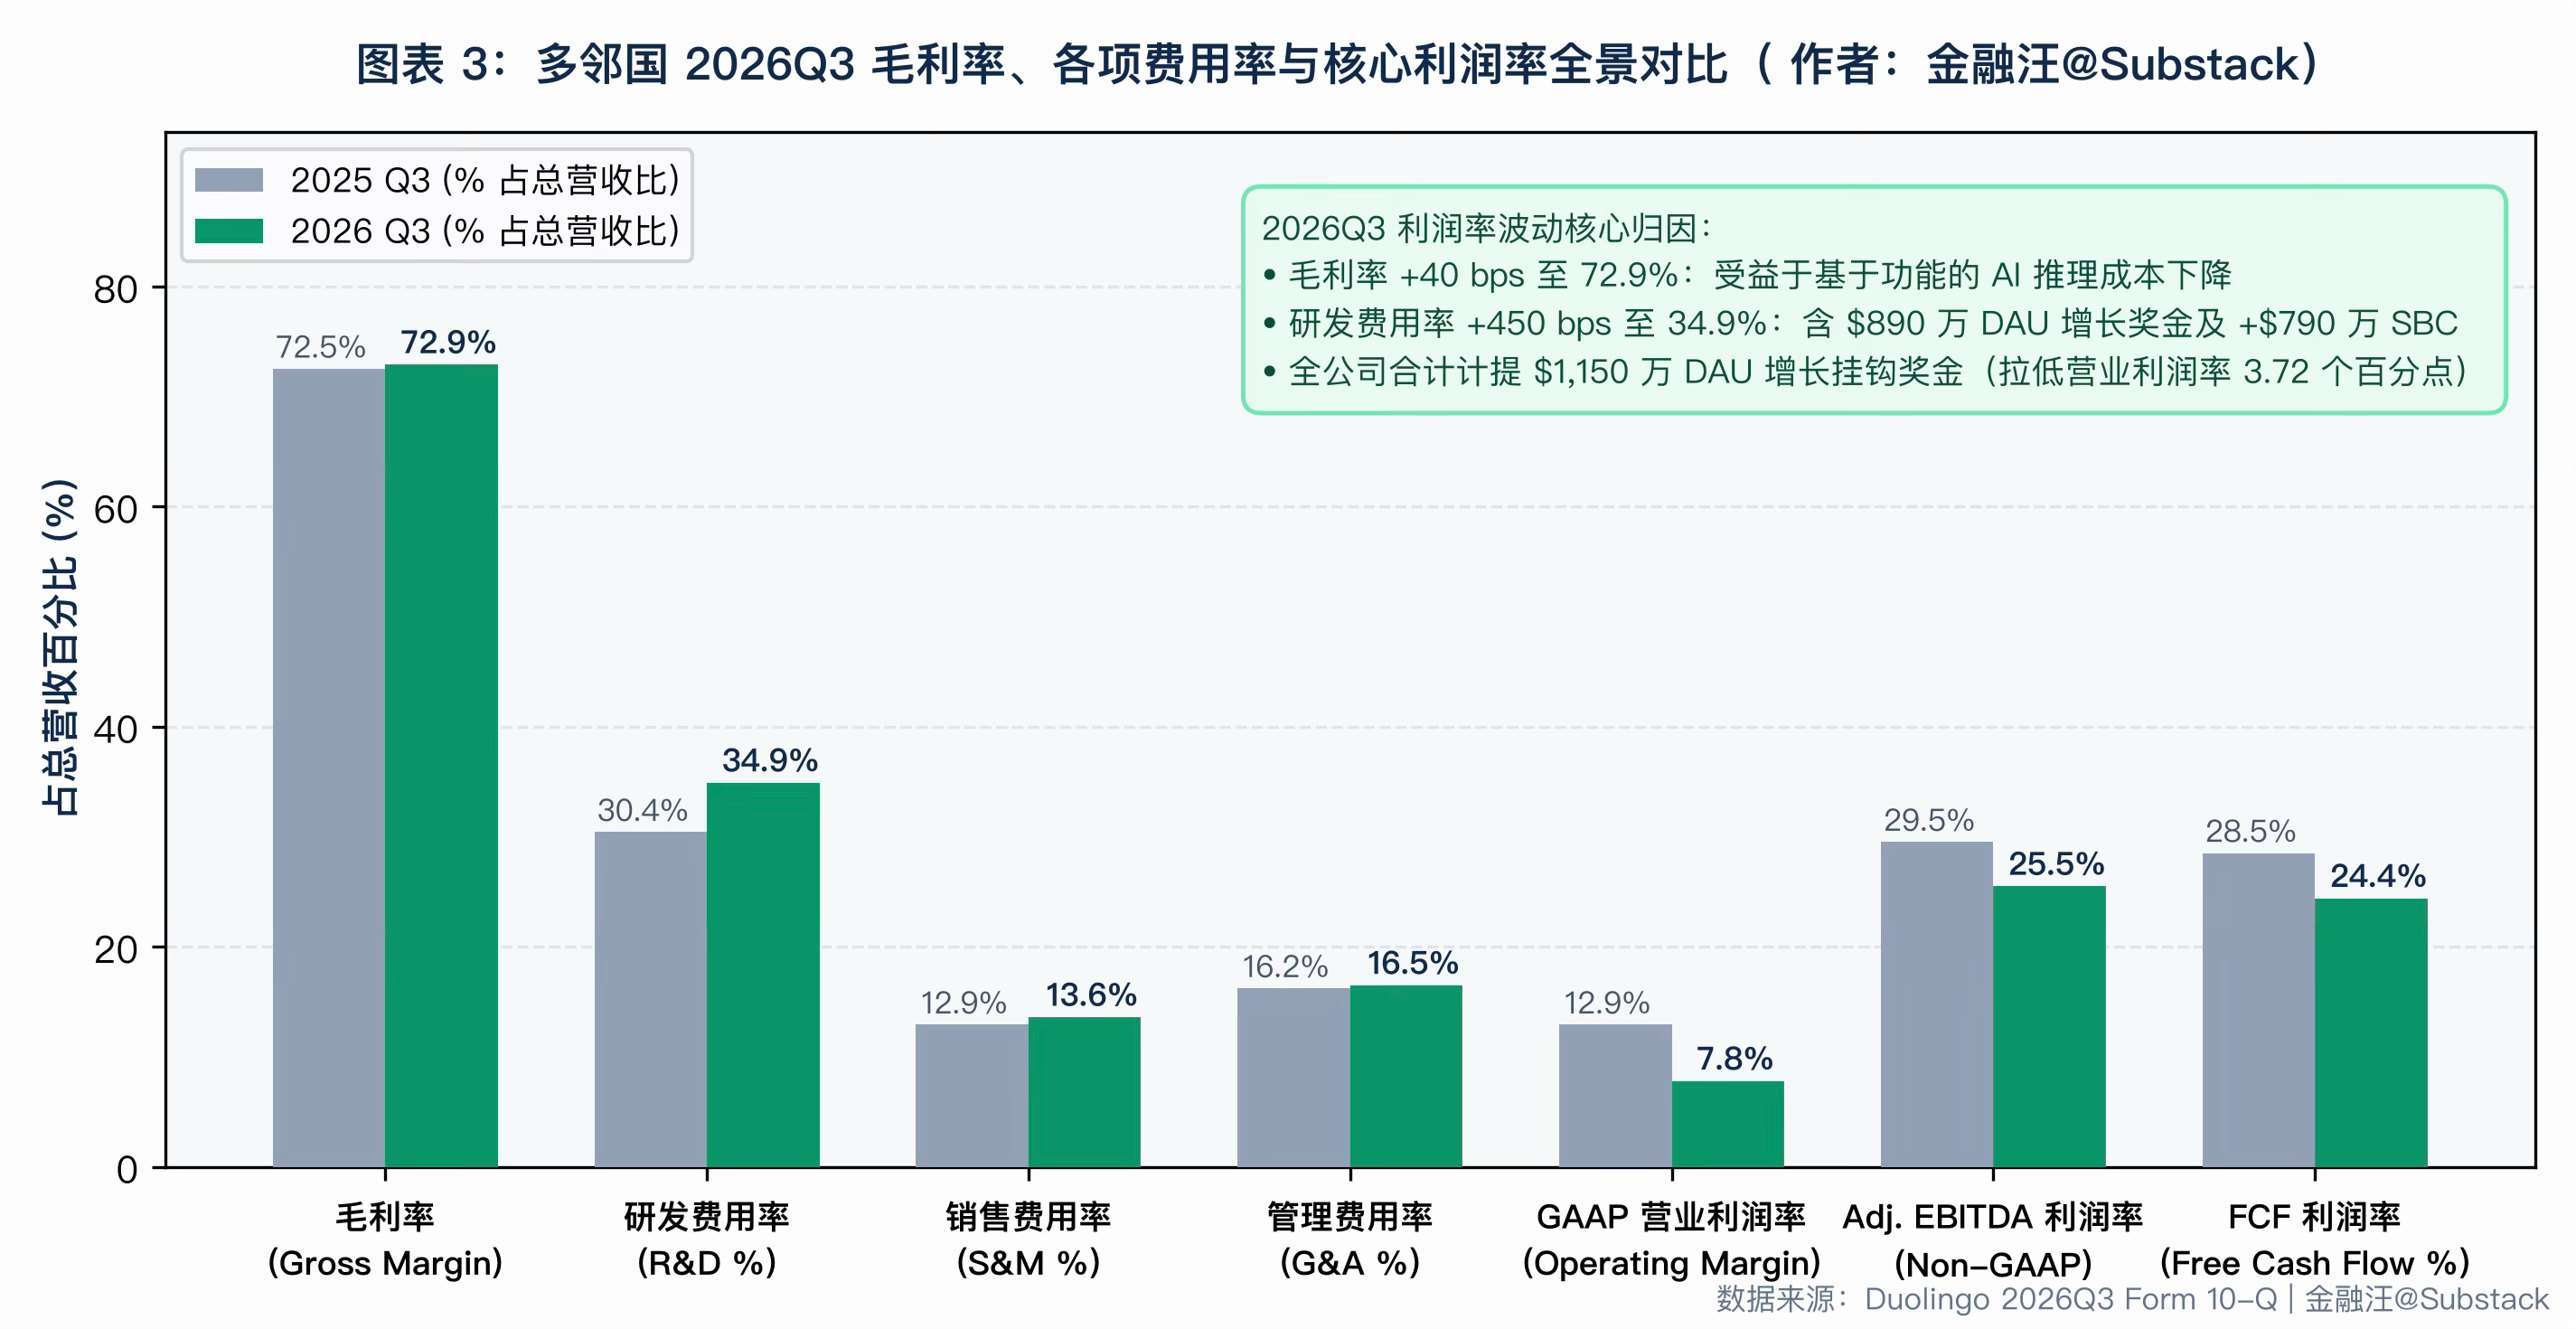
10-Q 披露 Q3 毛利率同比提升 +40 bps 至 72.9%(前九个月提升 +80 bps 至 72.8%),核心驱动力是基于功能的 AI 成本下降
管理层在股东信中透露:通过从昂贵的闭源大模型转向开源权重模型,核心 AI 功能“与 Lily 视频通话”(的单次推理成本从刚推出时的 0.30/次 暴降至 不足 0.01/次)
4. 重大产品层级重构:将 AI 视频通话下放至 Super 会员,逐步淘汰独立 Max 层级
此前由于 AI 推理成本高昂,公司不得不将 Video Call 锁在极高价的 Duolingo Max 订阅层;随着单次通话 AI 成本降至 1 美分以下,公司宣布将 AI 视频通话功能直接下放给主流的 Super Duolingo 会员(覆盖用户群瞬间扩大约 10 倍),并逐步关停/整合独立的 Max 层级
5. 表面利润下滑实为DAU 超预期触发 1,150 万全员专项奖金
虽然 Q3 GAAP 营业利润(2,420 万)和 Adjusted EBITDA(7,870 万,利润率 25.5%)表面微降,但 10-Q 揭示这主要是因为 DAU 高增 29% 触发了 1,150 万的“DAU 增长挂钩专项奖金”,若剔除这笔因用户超预期增长而发放的现金奖,Q3 实际经营层面的 Adjusted EBITDA 高达 9,020 万(同比增长 12.7%,利润率达 29.2%)
6. 现金流充沛 + 底部回购:
截至 Q3 末,账上现金及长短期投资高达 14.84 亿(零有息负债);前九个月自由现金流达 3.018 亿(FCF 利润率 33.5%)
公司在 2026 年前九个月趁股价回调累计回购 74.3 万股(耗资 7,670 万,均价仅 103.21/股),剩余可用回购额度仍有 3.233 亿
二、 核心经营指标与用户生态分析
多邻国管理层通过日活(DAU)、月活(MAU)、期末付费订阅用户数、订阅流水及总流水追踪平台全球用户增长与变现效率
截至 2026Q3,多邻国应用提供超过 250 门语言课程
经营层面剖析
1. “重度留存驱动”替代“泛流量扩张”:MAU 同比增长 13%,而 DAU 同比增长高达 29%,DAU/MAU 比例超过 42.4%。结合管理层在 MD&A 中披露的与 DAU 增长挂钩的 1,150 万专项奖金计划,可以看出多邻国在 2026 年将核心 KPI 聚焦于提升现有用户的每日打开率与连胜(Streak)留存
2. 商业化漏斗的阶段性错位:虽然 DAU 大增 29%,但付费订阅用户(+14%)、订阅流水(+16%)以及广告营收(-1%)、内购 IAP(-38%)均未能同步放大。特别是 IAP 同比大幅萎缩 38%,反映出产品机制调整(如免费用户体验优化或虚拟商品消耗机制调整)在一定程度上减少了免费或轻度用户的单次微交易消耗
3. 直营支付渠道(Stripe)占比稳步提升:2026 Q3 公司总营收通过三大渠道结算:Apple (59.6%)、Google (23.3%)、Stripe (12.1%),三大渠道合计处理 95.0% 营收;而在 2025 Q3,Apple 占 62.2%、Google 占 23.3%,Stripe 尚不足 10%;Web 端 Stripe 直营支付占比提升有助于长期降低应用商店渠道抽成压力
三、 财务数据分析
(具体的数据,请感兴趣的付费订阅者给我发信息,我可以单独提供表格)
1. 营收结构拆解
公司营收主要来自订阅服务(按月或按年订阅,家庭计划为年度订阅,在订阅期内按比例分摊确认收入),其余来自第三方广告展示、多邻国英语测试(DET)以及应用内虚拟商品购买(IAP)
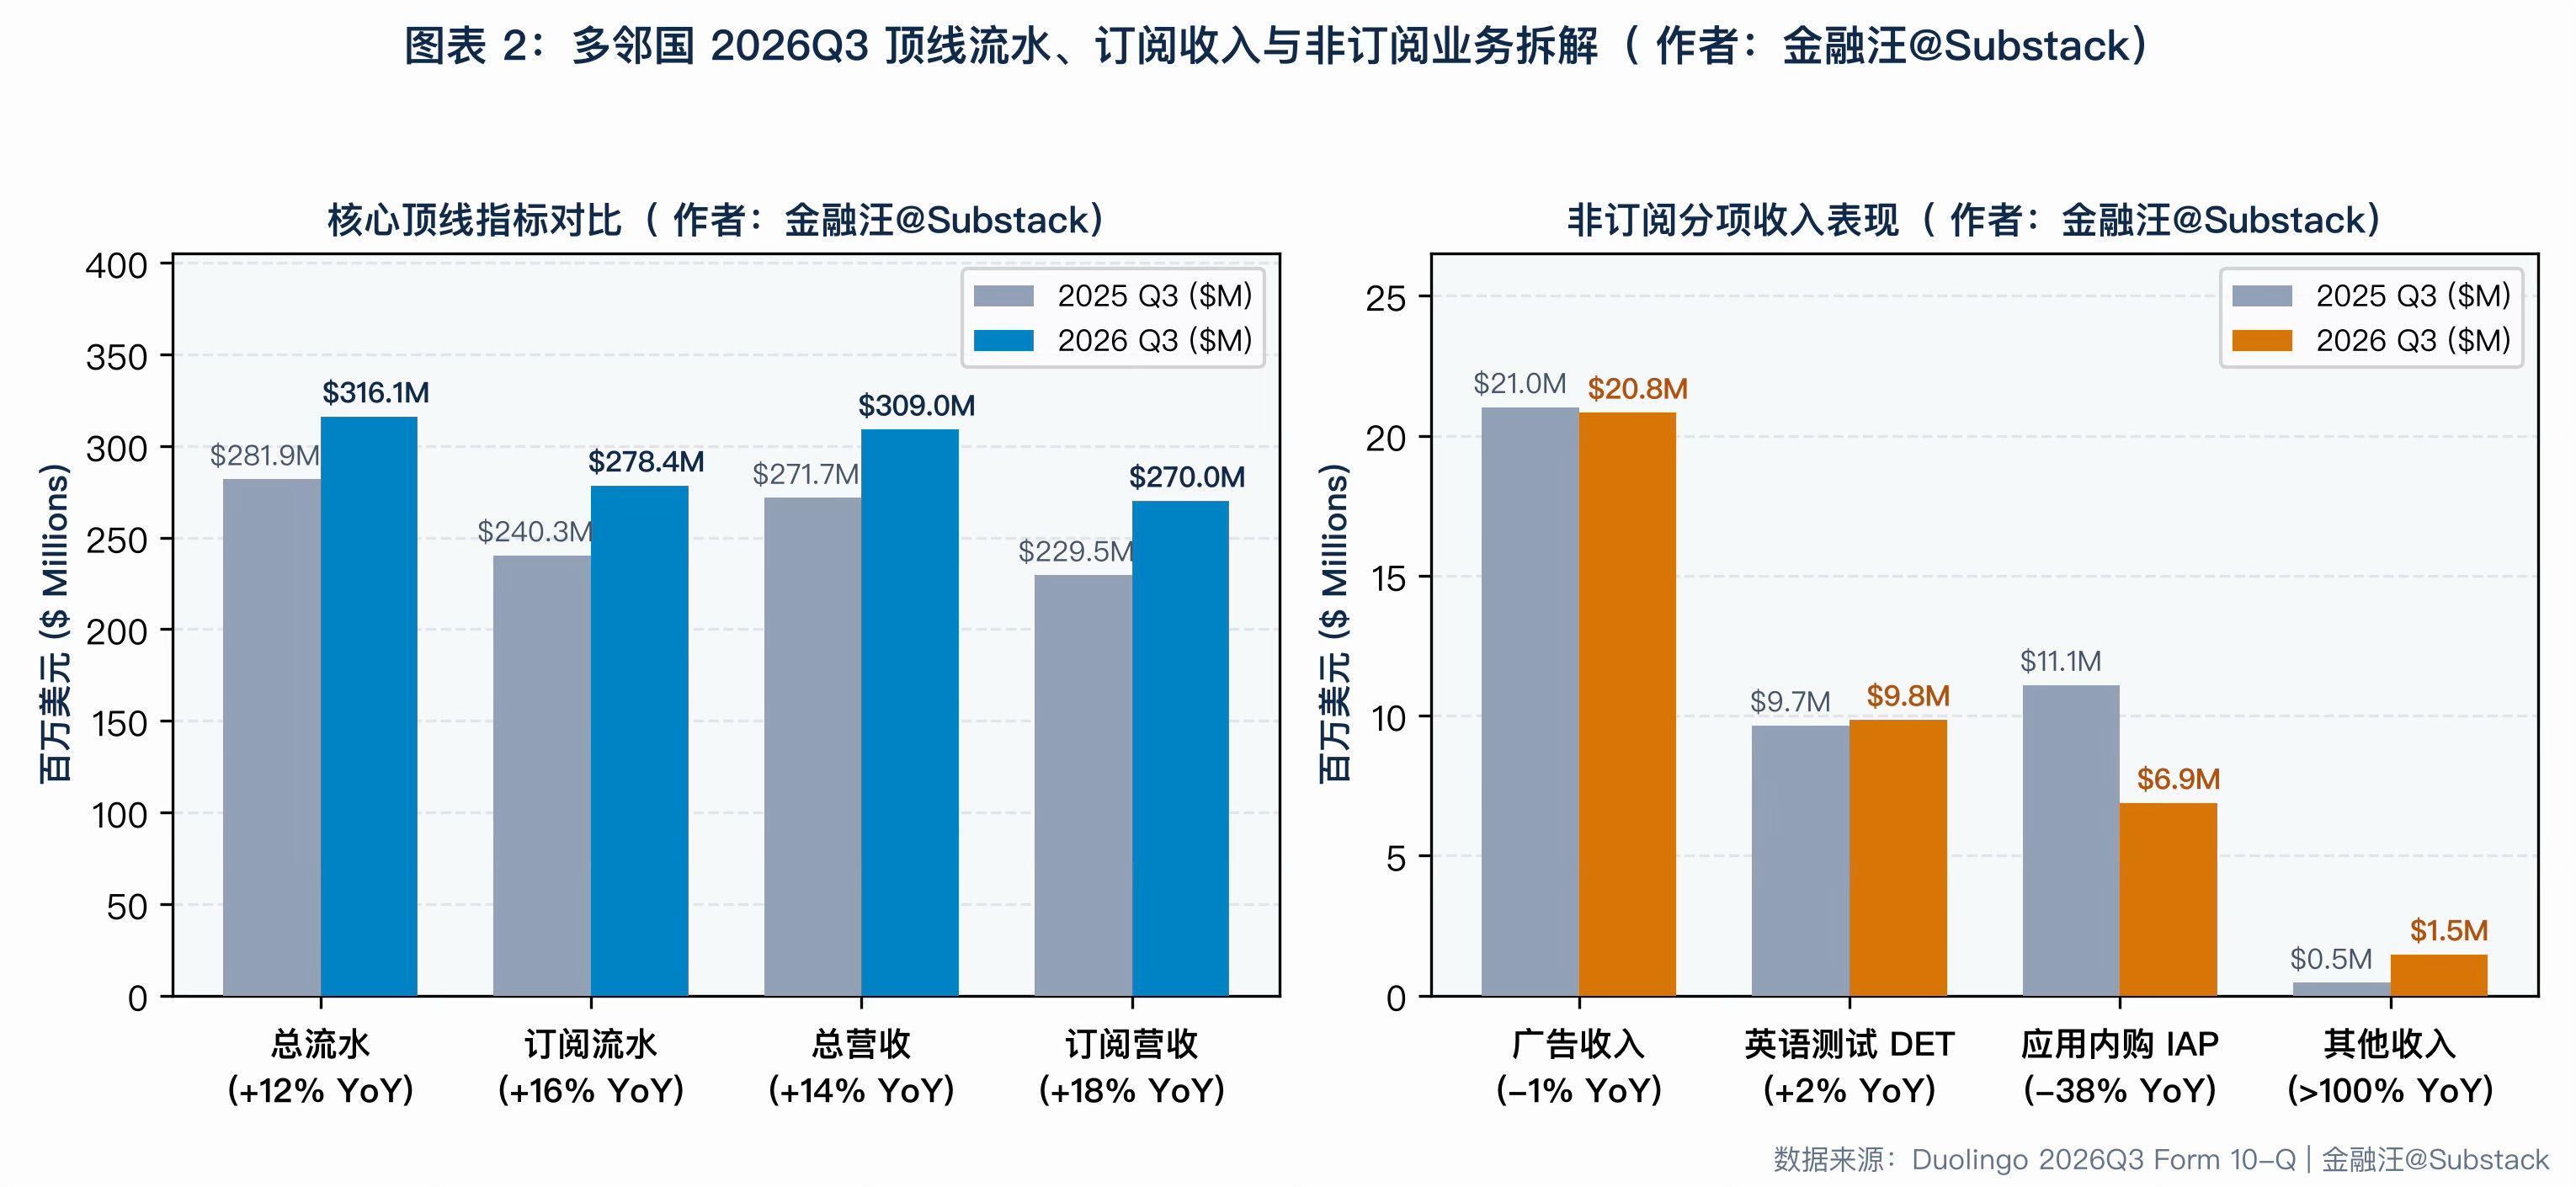
订阅业务是绝对支柱:Q3 订阅收入同比增长 17.6%(前九个月报告增长 23%),占总营收比重从去年同期的 84.5% 进一步升至 87.4%。由于多邻国以年度订阅为主(按 12 个月分期确认收入),Q3 订阅收入增速(+18%)略高于当季订阅流水增速(+16%),反映了前期高增长递延收入的释放效应。
递延收入储备充足:截至 2026 年 9 月 30 日,递延收入余额达 5.136 亿,同比增长 16.3%。2026 年前九个月期内,当期新增递延收入 8.449 亿,当期新增递延中已确认收入 3.738 亿,期末 5.136 亿递延收入将在未来 12 个月内全部确认为收入,为未来四个季度的底线收入提供了高度确定性。
损益表分析及各项费用率对比
关键成本与费用动因拆解:
1. AI 推理成本红利兑现(毛利率 +40 bps 至 72.9%):市场此前担忧 Duolingo Max 等生成式 AI 功能会持续侵蚀毛利率,但 10-Q 明确指出,2026Q3 毛利率从 72.5% 提升至 72.9%(前九个月从 72.0% 提升至 72.8%),主要归因于基于功能的 AI 成本下降带来的订阅毛利率提升
2. 为什么 Q3 营业费用率跳升了 5.5 个百分点(从 59.5% 升至 65.0%)(具体的细项数据我就不罗列了,太细了,对整体分析框架没有实质性的影响)
• 动因一:1,150 万 DAU 增长专项奖金(一次性/阶段性冲击)
• 动因二:研发端股权激励与后台 AI 工具投入增加
• 动因三:营销买量与品牌投放加速
• 动因四:法律和解计提与办公场地扩张
四. 为什么多邻国(DUOL)今天暴涨 30%
今天盘面的剧烈暴涨本质上是前期极度悲观估值下的预期差反转
1.打破“用户增长见顶与 AI 替代焦虑”的核心叙事:
2025 年下半年至 2026 年上半年,市场一度担心免费大模型(如 ChatGPT 语音模式)会分流语言学习用户,导致多邻国股价从 2025 年的 240+ 高位腰斩至 100–130 区间;但 Q3 DAU 增速证明:AI 没有杀死多邻国,多邻国反而通过游戏化与社交机制实现了日活增速的二次加速
2. “开源模型降本 → AI 功能普惠化”彻底打开了 Q4 与 2027 年的付费转化空间:
之前困扰华尔街的一个核心矛盾是:Duolingo Max 太贵导致渗透率低(仅个位数占比),但如果降价又会因为 AI 推理成本太高而拖垮毛利率
本次财报给出了解法:用开源权重模型把单次视频通话成本从 30 美分砍到 1 美分以下,在毛利率反而提升 40 bps 至 72.9% 的同时,直接把王牌 AI 功能 Video Call 塞进主力 Super 会员包。市场立刻意识到,这将极大增强 Super 会员的吸引力,把 Q3 沉淀的 6,490 万高频日活在 Q4 年底促销季加速转化为付费订户
3. 强劲的 Q4 及全年指引上调:
管理层上调 Q4 与 2026 全年营收、Bookings 及 Adjusted EBITDA 指引至目标区间上限,推翻了空头关于“下半年业绩失速”的担忧
4. 估值深度回调后的逼空效应:
在财报发布前,DUOL 股价在 128 附近对应扣除 14.84 亿净现金后的企业价值(EV)仅约 49.1 亿,对应 2026 年约 3.95 亿自由现金流的 EV/FCF 仅约 12.4x。对于一家 DAU 增速重回 29%、毛利率 73% 的全球消费级应用龙头而言,估值处于极度压缩状态,一旦基本面出现催化剂,立即引发空头回补与机构资金的大幅回流
五、今天暴涨之后的估值与安全边际在哪里?
(说明:在撰写此文时,多邻国股价到达了175,所以本文以175作为一个标准来计算估值和安全边际,整体上并不影响判断)
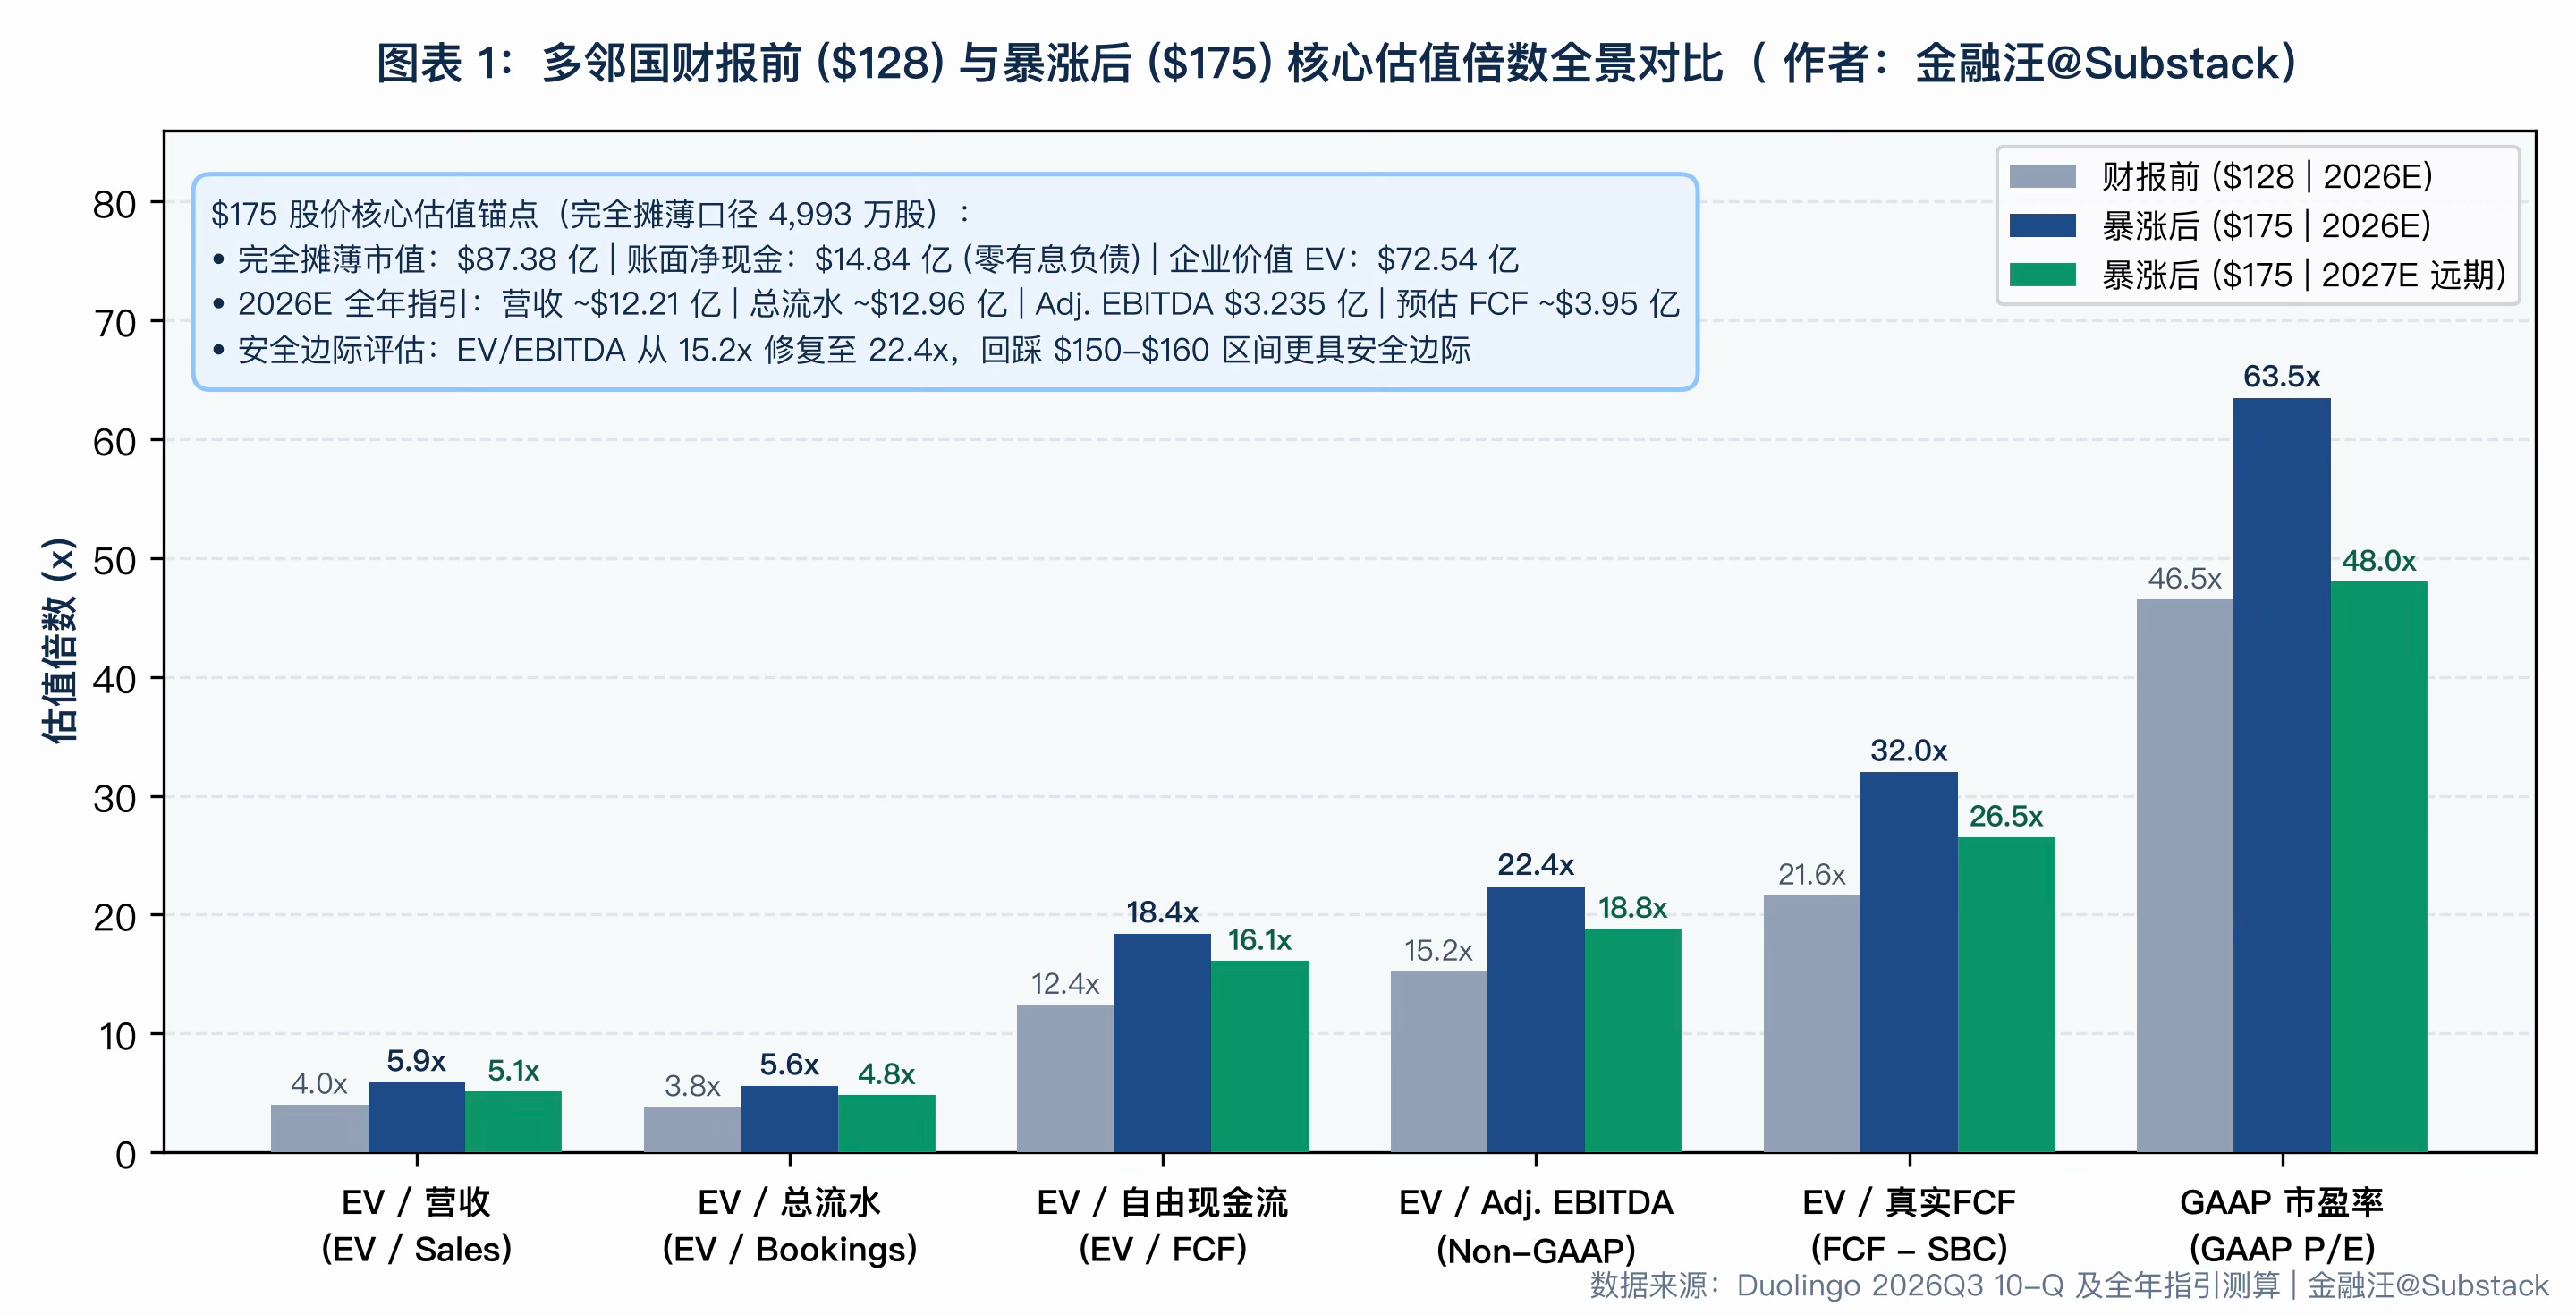
多邻国在 128 时的“绝对低估安全边际”已经通过今天 30%的暴涨兑现了大部分;在175 的股价位置,估值进入了“合理定价区”,短期直接追高的安全边际已经明显收窄
(1)为什么说 175 不再具备“闭眼买”的绝对安全边际?
真实股东回报(扣除 SBC 后的 FCF)已达 32 倍,如果作为长期价值投资者,将 SBC 视为真实股东稀释成本从自由现金流中扣除,那么在 175的股价之下,EV / (FCF - SBC) 已经从昨天的 21.6 倍跳升至 32.0 倍,GAAP P/E 高达 63.5 倍
“流量增速(DAU +29%)”与“变现增速(+12%~13%)”的剪刀差尚未真正弥合:公司给出的 Q4 Bookings 指引增速为 +13%(全年 +10%~12%),对于一家当前 Bookings 增速在 12%~13% 的公司而言,22.4x EV/EBITDA 和 32x 扣除 SBC 后的 EV/FCF 已经提前计入了相当一部分 2027 年变现复苏的乐观预期
(2)什么情况下 $175 仍有上行空间?
下限保护极强:账上 14.84 亿净现金 + 每年约 4 亿 FCF + 剩余 3.233 亿股票回购额度,构成了极强的资产负债表下限
已持仓者策略:可继续持有享受基本面反转趋势(而基本面的持续反转依然需要时间+客户+财务的一致证明)
未持仓/拟建仓者策略:175 直接追高性价比一般(短期赔率已接近 1:1),更佳的具备安全边际的买点在于等待暴涨后的缩量回踩确认
六、华尔街卖方的最新评级一览
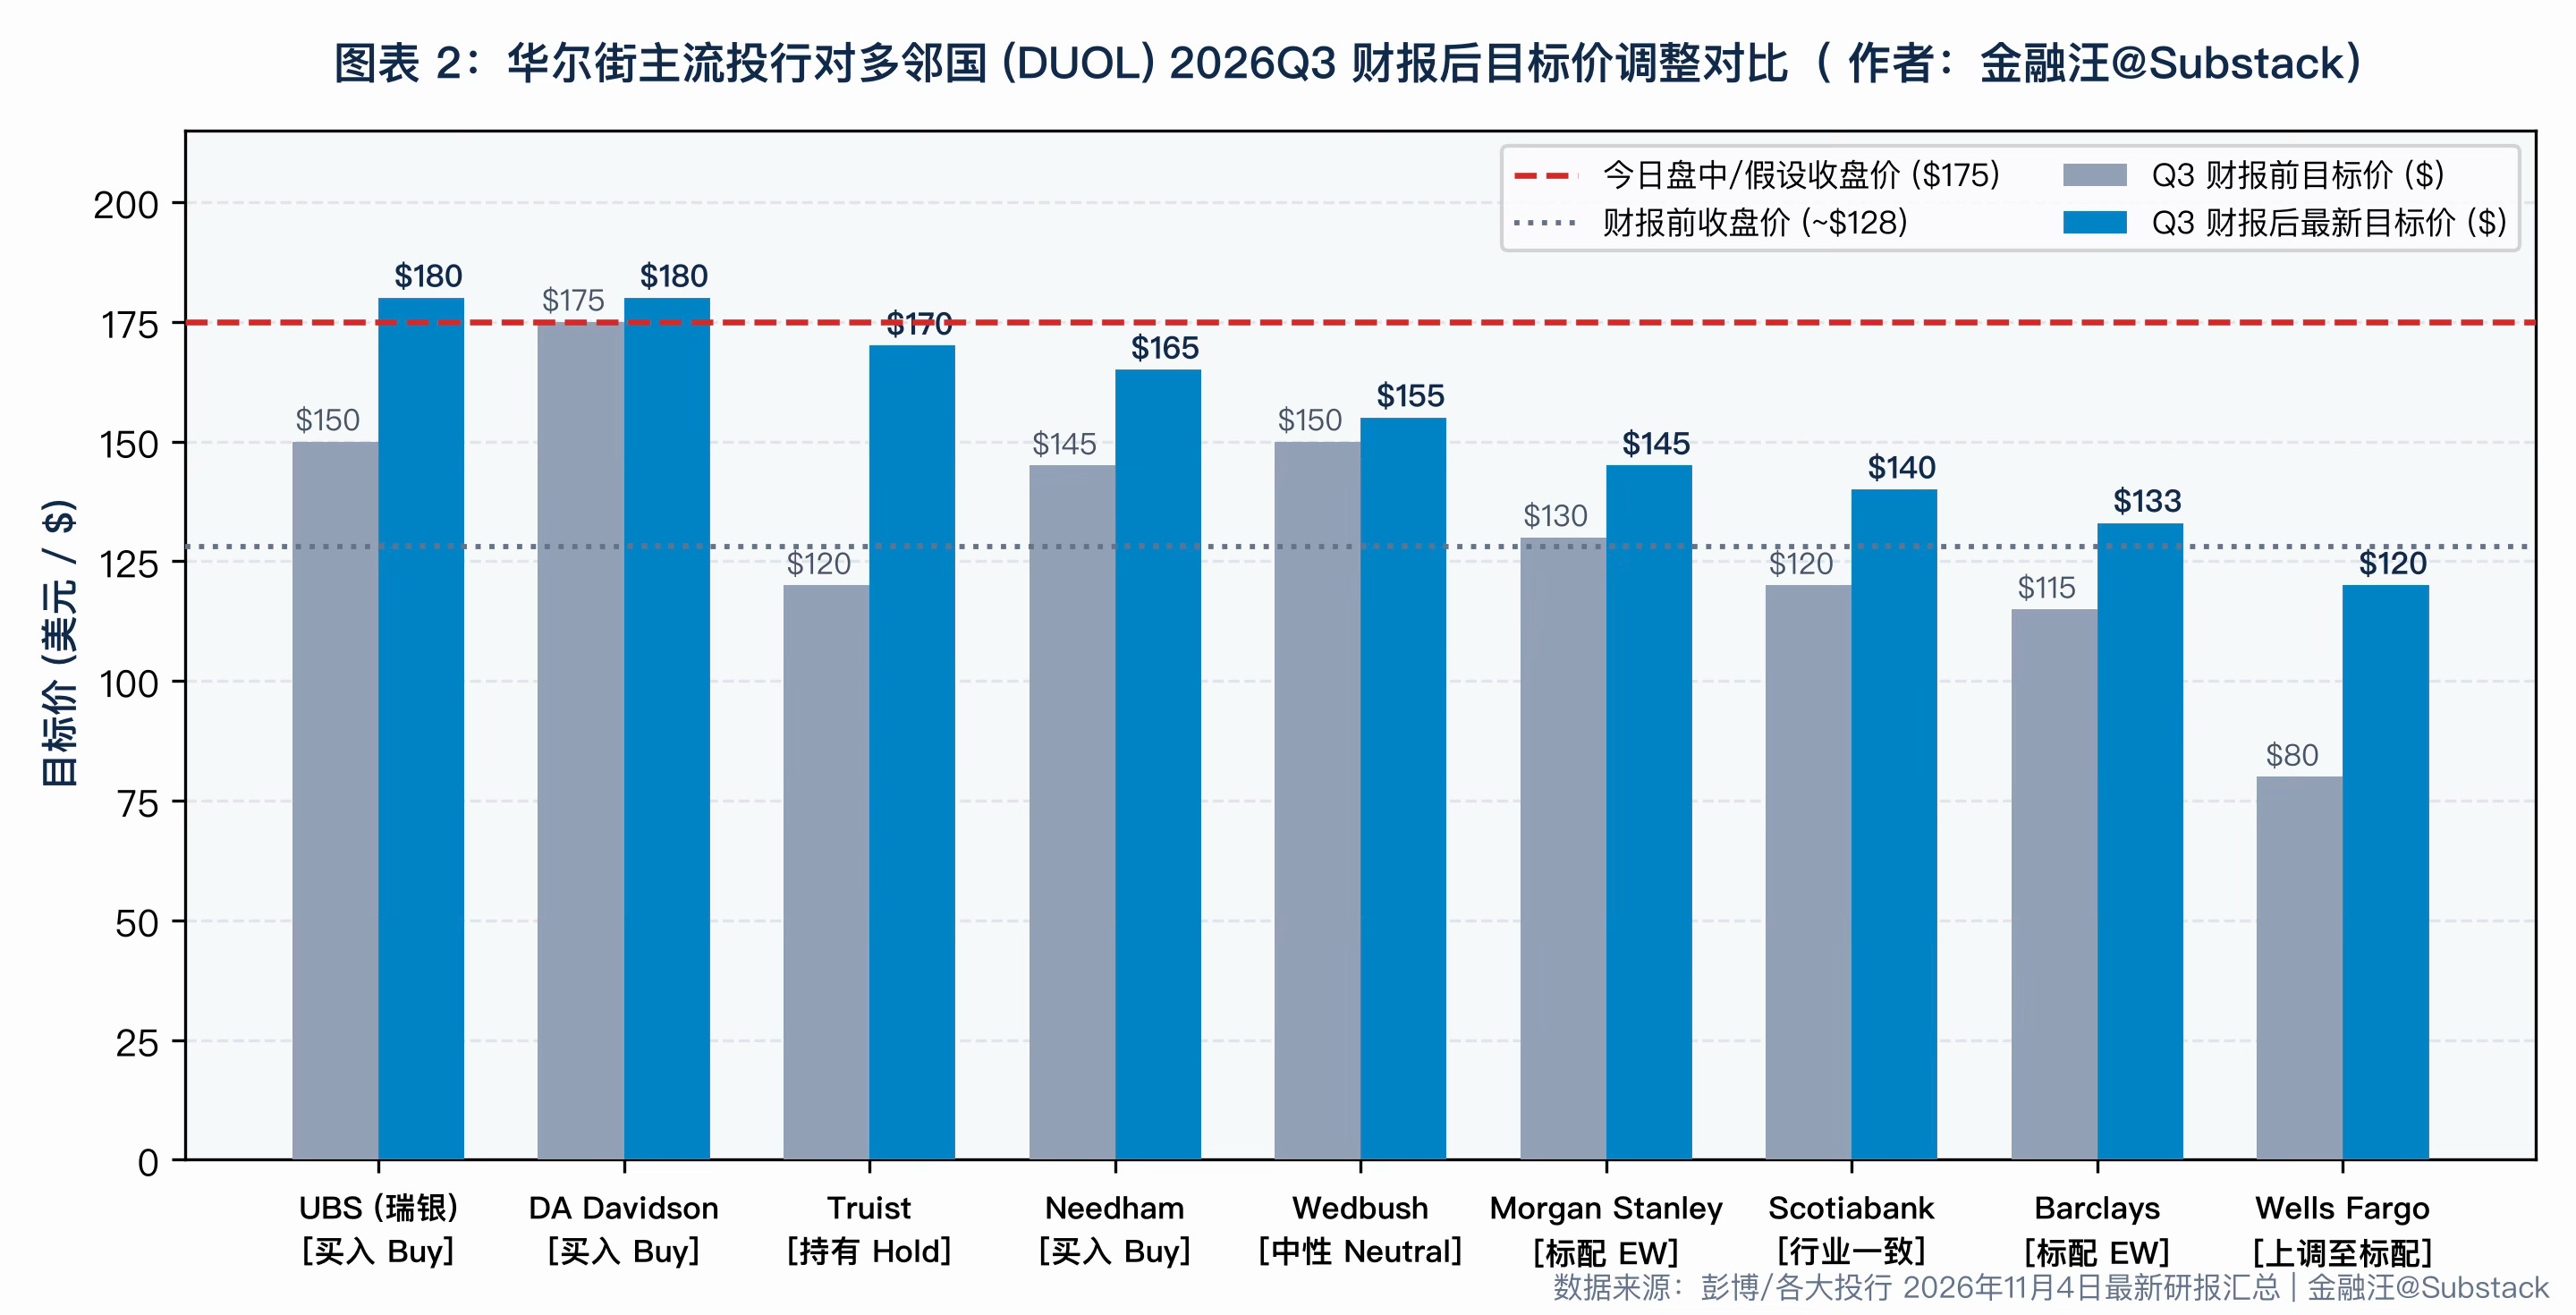
华尔街目标价传递的两大关键信号:
1. “空头投降”与一致上调:连此前最看空的 Wells Fargo(原目标价 80,Underweight 减持评级)都在今天宣布上调评级至 Equal-Weight 并将目标价上调 50% 至 120;Truist 更是直接把目标价从 120 上调 42% 至 170(当然,对卖方多一些了解大家都知道,他们一般是追着股价给目标价的,只能做参考)
2. 股价走在了卖方分析师前面:目前最乐观的多头投行(UBS 和 DA Davidson)给出的最新目标价上限为 180,而多空双方上调后的最新目标价中枢集中在 150–180 区间。
七、后续跟踪的重点及风险点
1.. 高粘性流量向付费订阅的转化效率:
Q3 DAU 增速(+29%)与付费用户增速(+14%)、总流水增速(+12%)之间出现明显剪刀差。需密切跟踪 2026 Q4(传统年度促销旺季与新年促销季)能否将这批庞大且高频的活跃用户有效转化为 Super Duolingo 或 Duolingo Max 付费订户,从而带动 Bookings 增速重回 15%~20% 区间
2. 非订阅业务(IAP 与广告)的拖累效应:
应用内购 IAP 连续大幅下滑(Q3 -38%,前九个月 -25%),广告业务在 DAU 流量大涨 29% 的背景下原地踏步(Q3 -1%)。若非订阅业务无法企稳,总营收增速将完全依赖订阅提价(Max 渗透率提升)与订户数量增长
3. 研发费用与 对 GAAP 利润率的持续压制:
未确认 RSU 费用高达 3.758 亿,叠加 AI 研发及新课程品类扩张投入,未来几个季度各项费用仍将维持在每季度 4,500 万~5,000 万高位,短期内 GAAP 营业利润率难以快速回到 13%+ 水平
八、多邻国作为 AI 时代的软件公司还能投吗?对 AI 软件股投资的启发
1. 多邻国作为 AI 时代的软件公司,还能投吗?
能投,且具备中长期配置价值,但它的投资逻辑已经发生了改变,并需要持续跟踪:
(1)为什么多邻国没有变成下一个 Chegg(被大模型杀死)?市场此前做空多邻国的最大逻辑是:ChatGPT 和 Claude 都有免费且极其流畅的实时语音对话模式,谁还需要花钱用多邻国学语言?但多邻国2026年3季度的用户数据及其增长证伪了这一逻辑,原因在于两者解决的底层人性问题完全不同:
AI搜题软件卖的是答案:学生的目标是省事拿到答案,大模型在“给答案”上降维打击,因此 Chegg 商业模式直接崩塌
多邻国卖的不是答案和信息,而是构建了新的社交链接:学外语本质上是一件极度反人性的苦差事,全球 95% 的普通学习者缺的根本不是一个“随时待命的 AI 语伴”;而是通过在多邻国的软件中获得的:连胜纪录、好友 PK、排行榜晋级、以及绿头鸟 Duo 和紫发女孩 Lily 带来的情绪价值与游戏化反馈(这也是为什么公司在 Q3 花 $550 万收购伦敦顶尖动画工作室 Animade 来强化视觉微交互),这具备很深的社交属性和黏性,大模型让AI 陪练供给变得廉价甚至免费,但“让 6,500 万人每天主动打开 App 坚持学习 15 分钟的产品机制与社交网络”,是大模型无法替代的稀缺资产
(2)2026Q4–2027Q1 的唯一核心观测指标:看“付费订户增速(目前 +14%)能否向 DAU 增速(+29%)收敛”。随着公司将王牌 AI 功能 Video Call 从昂贵的 Max 层级下放到主流 Super 会员,如果未来两个季度看到订阅流水增速从 Q3 的 +16% 重新加速至 20%+,多邻国将开启新一轮戴维斯双击
2. 多邻国的暴涨对 AI 时代投资软件股投资的启发
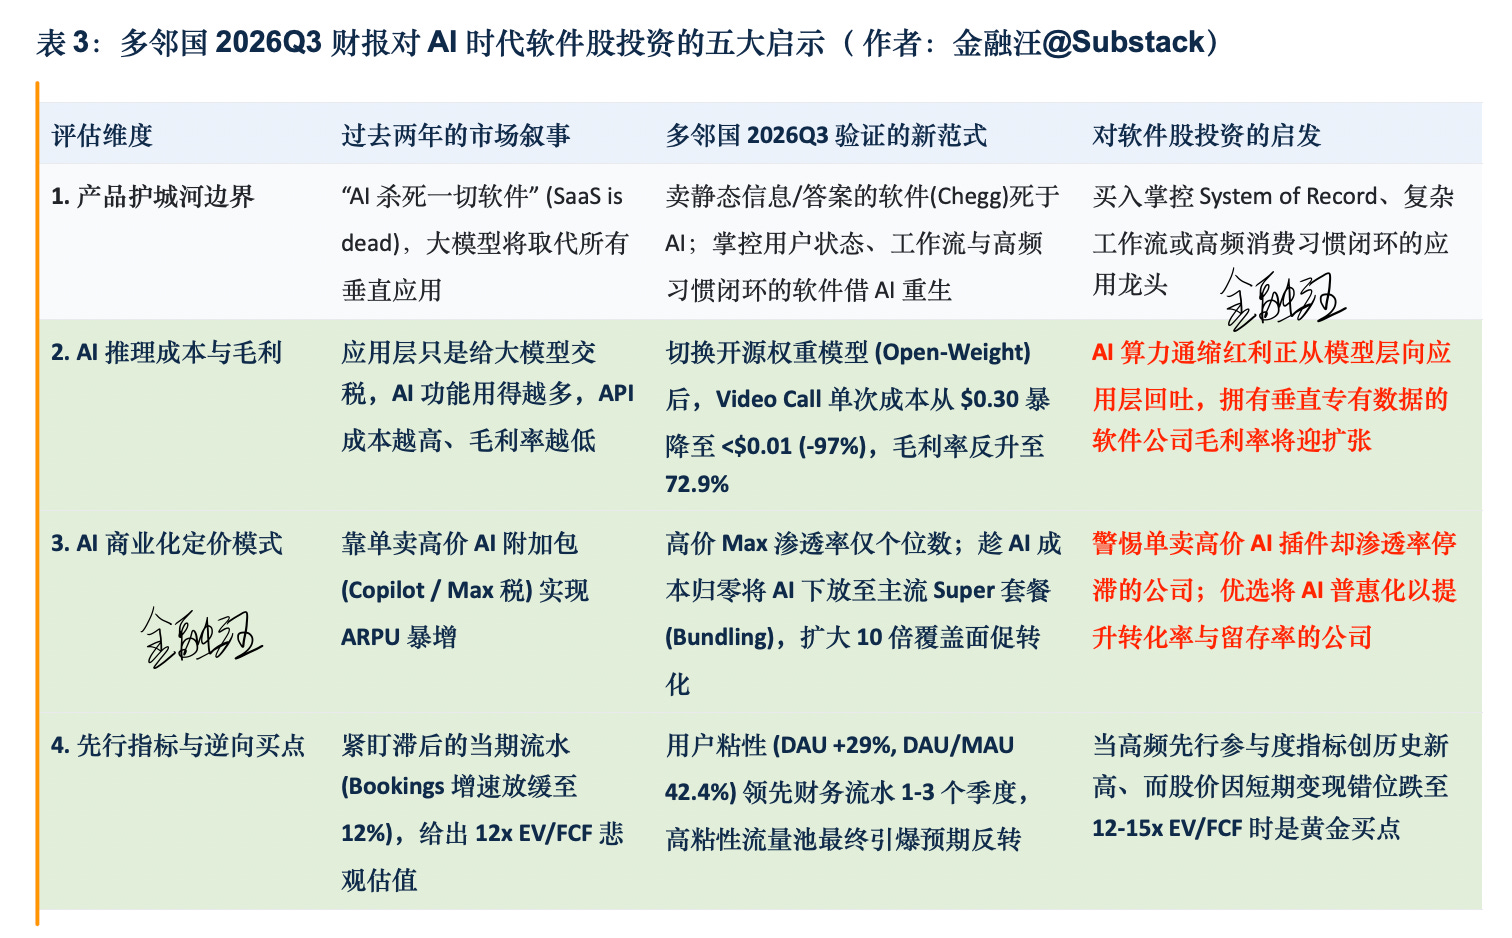
多邻国本次三季报不仅是一份个股财报,更是 2026 年 AI 应用层软件商业化演进的一个标志性样本,我总结了四个维度的内容去跟踪软件公司的演进过程:
(以上内容仅供参考,不是投资建议;投资有风险,入市需谨慎)