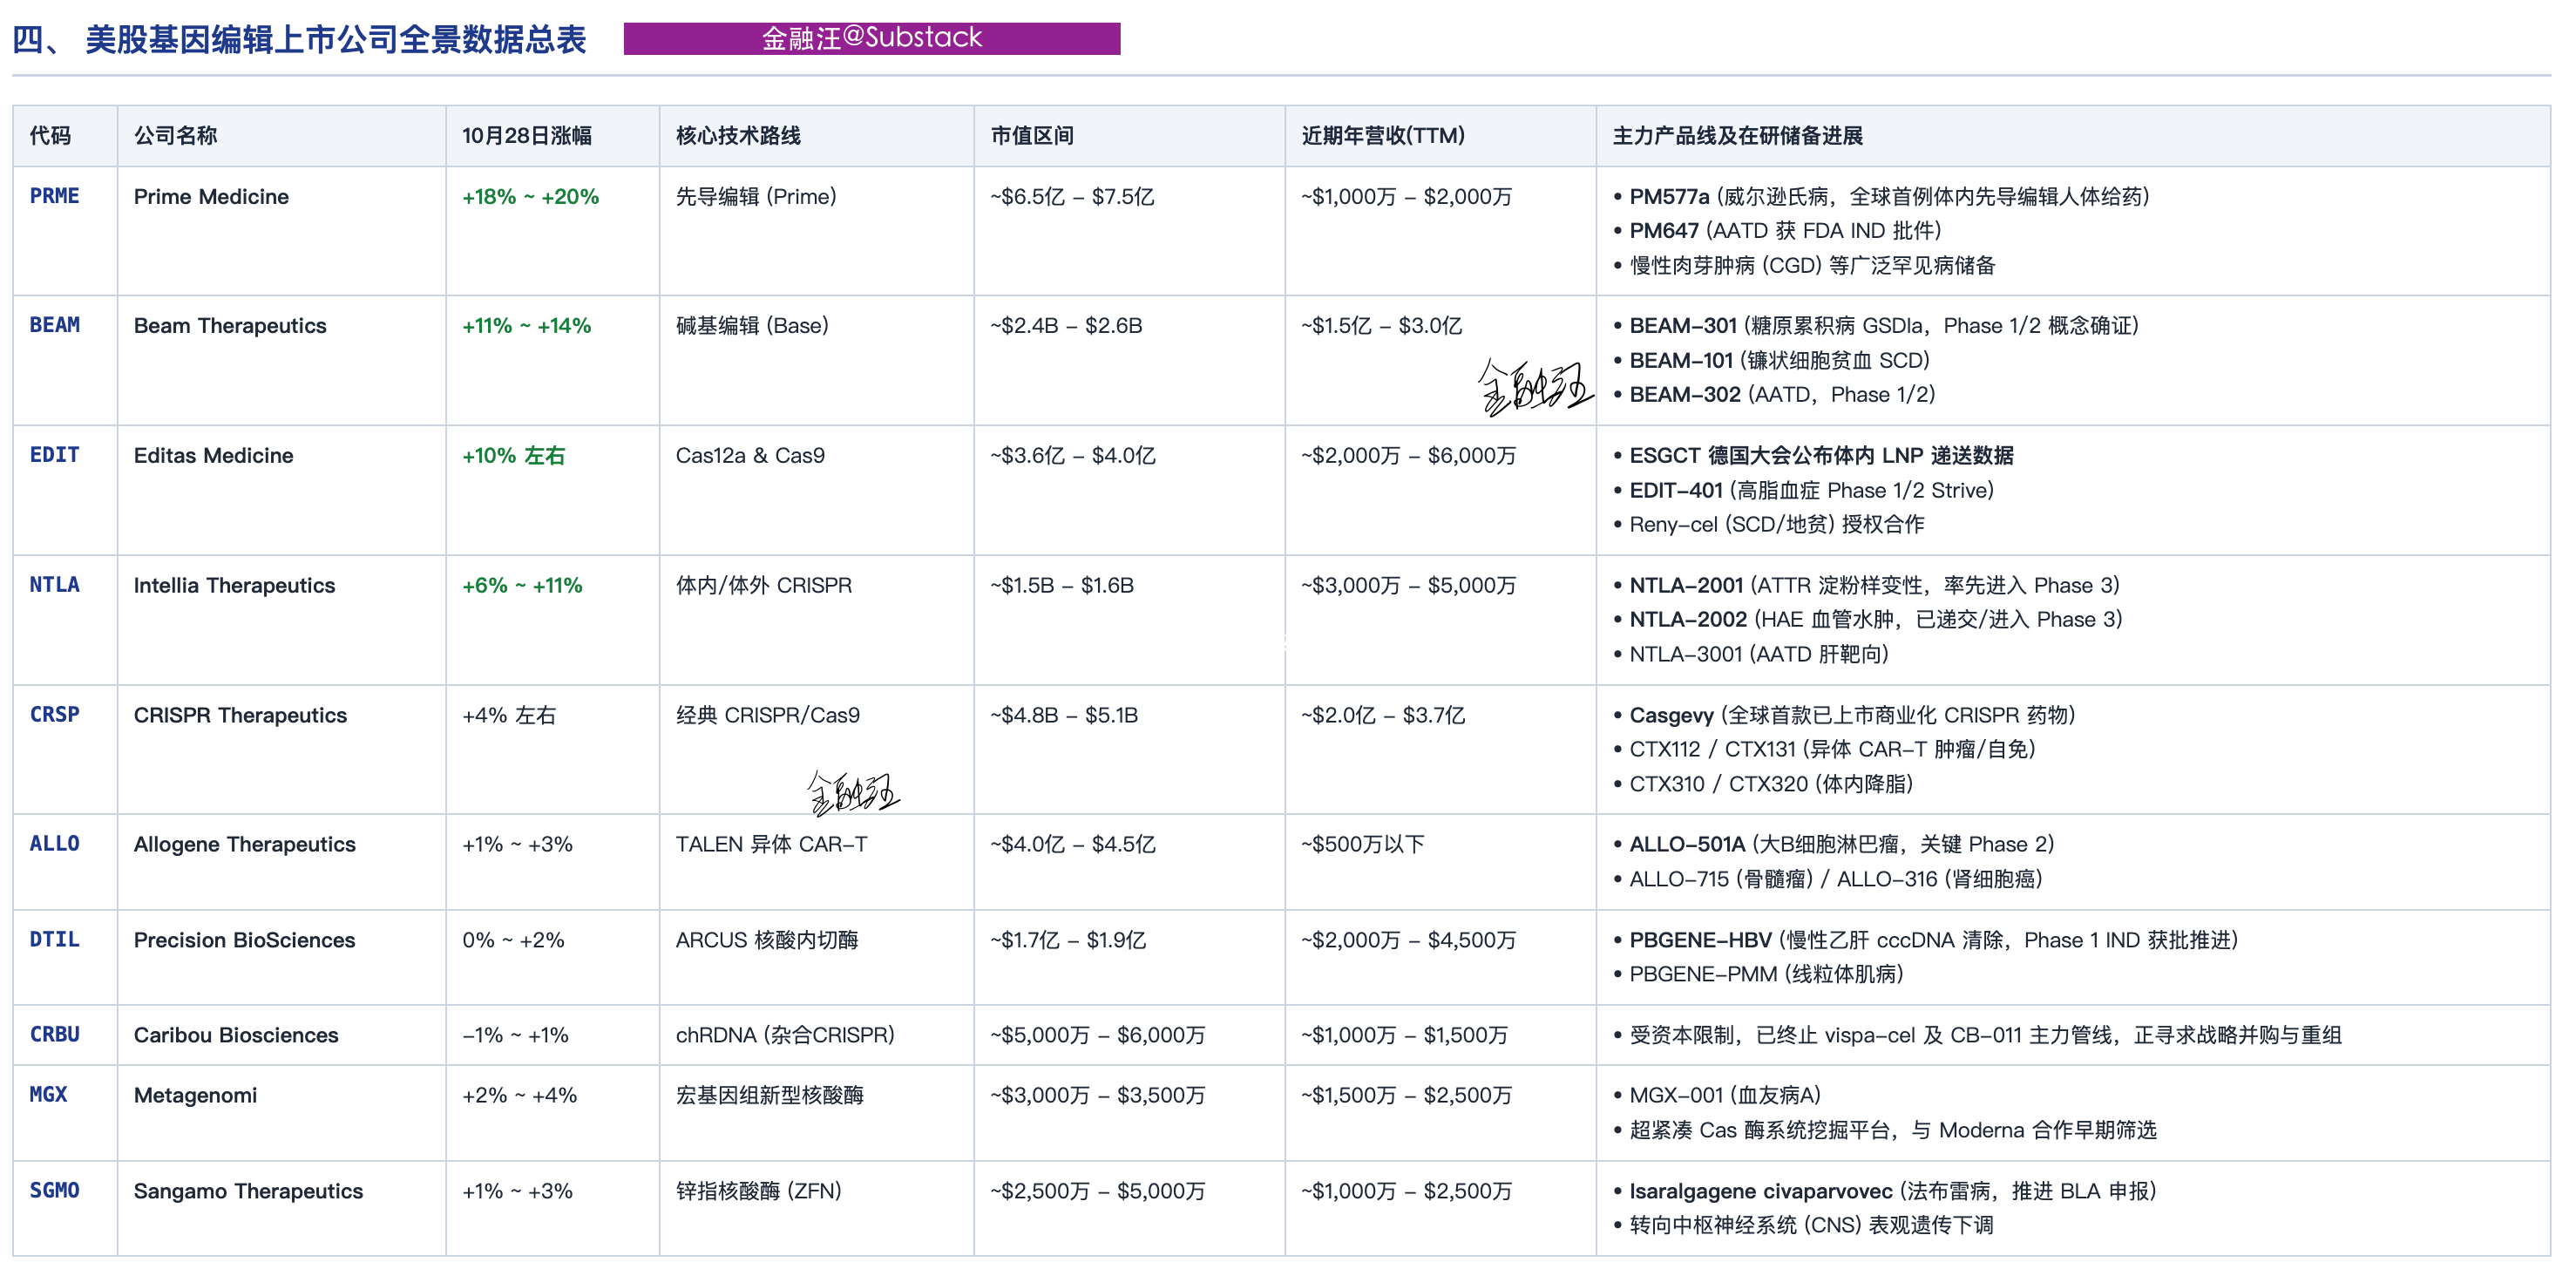
2026年10月28日,美股下一代基因编辑双雄 Prime Medicine (PRME,+18%~20%) 与 Beam Therapeutics (BEAM,+11%~14%) 出现强劲放量大涨,从而带动整个基因编辑板块的上涨;本次上涨是由 FDA 划时代模块化监管新规草案出台而催生。
FDA的新规原始链接:https://www.regulations.gov/document/FDA-2026-D-11783-0002
1. FDA 正式打破传统审批框架,力挺平台型模块化技术
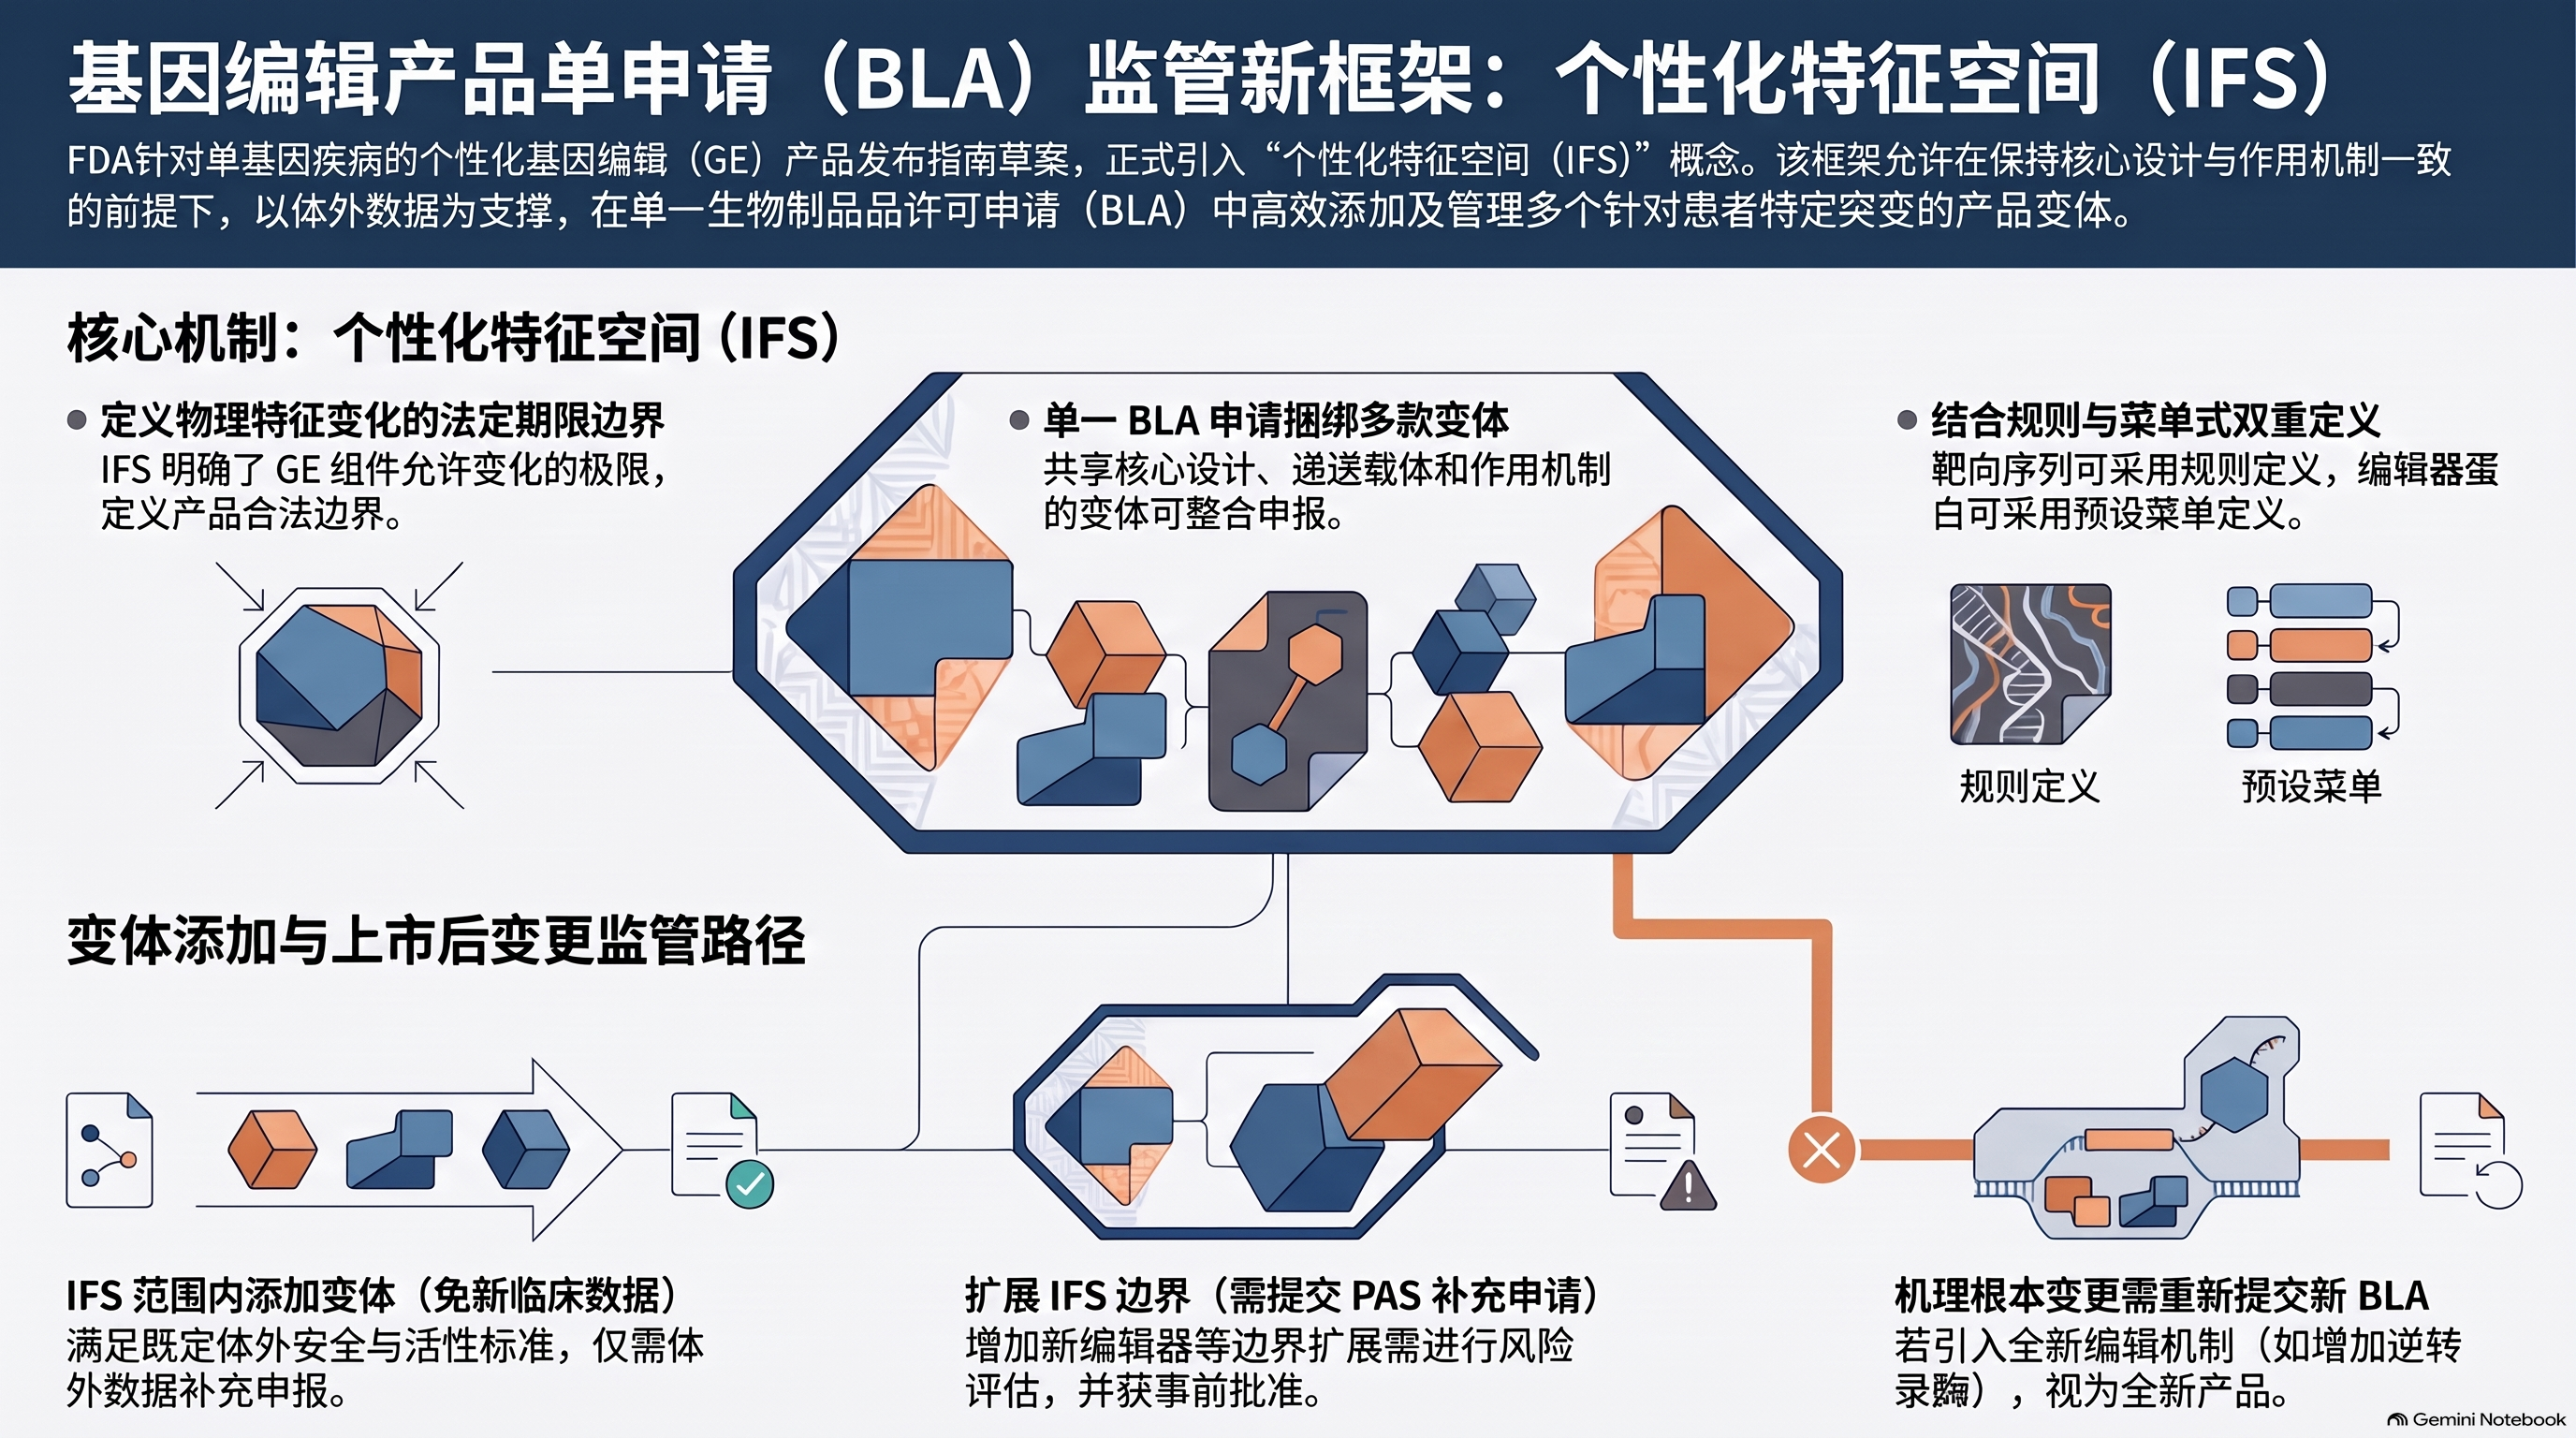
该草案彻底打破了传统小分子和抗体药物沿用近百年的“单一分子对应单一临床”监管惯例,推出了针对罕见病与个体化基因编辑的新规:确立了“即插即用”监管范式,企业不再需要为每个变体重复全套人体临床试验,具体内容如下:
(1)新规的三大支柱机制:
单一 BLA 申报覆盖多变体: 针对同一类基因缺陷修复,药企被允许在一份生物制品许可申请(BLA)中,同时申报针对多种不同突变位点的引导核酸(gRNA)序列变体,无需分拆成十几个独立漫长的申请案。
确立“个性化特征空间”(Individualized Feature Space, IFS): 只要衍生变体在物理化学特征、编辑机制与安全性边界内符合既定的 IFS 标准,均可归属于同一获批主牌照之下。
上市后新增变体免重新人体临床: 基础平台获批后,若临床上出现携带罕见新位点突变的患者,企业仅需补充体外编辑效力、深度测序脱靶评估(NGS)及分析化学(CMC)数据,即可直接附录上线,免去重复进行耗资数千万美元、耗时数年的人体临床试验。
(2)商业模式变革:从“单品重磅”走向“平台引擎”
攻克罕见病经济学死结: 全球已知单基因遗传病超过 7,000 种,多数患者人数极少(几百甚至几十人)。传统模式下药企根本无法回收临床研发成本;新规通过“一次主审、快速复用”,让罕见病治疗具备了极高的人道主义价值与商业回报率
边际成本骤降与研发飞轮: 平台型生物科技企业的第二条、第三条乃至第五十条变体管线,边际开发费用呈现断崖式下降
与 FDORA 506K 平台技术认定协同: 与 FDA 此前的平台技术认定计划形成合力,LNP 脂质载体配方与核酸酶体系的安全性数据可实现行业级共享复用
2. Prime Medicine (PRME) 的微观独立催化:首例活人体给药确立行业历史
全球首例先导编辑(Prime Editing)活人体给药: Prime 宣布其用于治疗威尔逊氏病(Wilson Disease)的先导编辑药物 PM577a,在全球 Phase 1/2 临床试验中成功完成首位患者体内给药。这是先导编辑技术历史上首次在活着的人体内进行精准基因重写,标志着该技术正式跨越从学术概念到临床医学实证的关键鸿沟。
AATD 管线推进超预期: 针对 α-1抗胰蛋白酶缺乏症(AATD)的核心管线 PM647 正式获得 FDA 的 IND(新药临床试验申请)批件。
此前与 Beam 围绕 AATD 靶点的仲裁裁决尘埃落定,法庭认定 Prime 拥有推进 PM647 的完全许可权且无需赔偿,排除了悬在公司头顶的治理与财务隐患。
3. Beam Therapeutics (BEAM) 的微观独立催化:积极临床概念验证数据
BEAM-301 临床数据惊艳: Beam 公布了其针对糖原累积病Ia型(GSDIa)的体内碱基编辑候选药 BEAM-301 的 Phase 1/2 剂量递增积极早期数据。受试患者在接受一次性给药后,成功完成了严格的受控禁食试验且未发生危险的低血糖,强力验证了肝脏靶向碱基编辑的高效成药性。
2、 全产业链技术代际跨越与梯队序列分析
基因编辑历经十余年演化,已从早期的“粗暴剪切”进化到当前的“高保真重写”:
技术演化路径解析:
第一代(ZFN / TALEN): 依赖蛋白质-DNA识别,构建成本极其昂贵,编辑周期长且特异性较弱,目前基本退出主流新药研发(仅在异体 CAR-T 等特定领域保留部分应用)。
第二代(经典 CRISPR/Cas9): 依赖双链断裂(Double-Strand Break, DSB)诱导细胞自发修复。缺点是易发生大片段 DNA 缺失、染色体易位或 p53 激活引发细胞凋亡。体外(Ex Vivo)编辑较成熟,但体内编辑面临潜在安全性担忧。
第三代(碱基编辑 Base Editing - BEAM 主导): 使用催化失活的 Cas 切口酶融合胞苷或腺嘌呤脱氨酶。不产生 DSB,精准实现 C->T 或 A->G 点突变重写,脱靶率指数级降低,在点突变所致遗传病中极具杀伤力。
第四代(先导编辑 Prime Editing - PRME 主导): 融合了逆转录酶的“DNA 搜索引擎与文字处理器”。不依赖外源供体 DNA,不产生 DSB,能高精度实现全部 12 种单碱基互换、精准小片段插入与精准缺失,理论上能够覆盖人类 89% 以上的已知致病基因突变。
美股上市公司梯队矩阵格局:
第一梯队(商业化闭环与 Phase 3 确证):CRISPR Therapeutics (CRSP) & Intellia Therapeutics (NTLA)
CRSP 凭借首款获批 CRISPR 药物 Casgevy 坐拥稳定商业化分成与十多亿美元现金底仓;NTLA 在体内全身性给药(In Vivo)推进最深,ATTR 管线已进入 Phase 3 关键注册期。
第二梯队(下一代精准平台先行者):Beam Therapeutics (BEAM) & Prime Medicine (PRME)
凭借不产生 DSB 的极高安全性与 FDA 模块化新规红利,正从研发平台向临床后期资产转型,是目前整个板块兼具技术壁垒与向上估值弹性最高的核心标的。
第三梯队(特色垂直技术与细分赛道):Editas (EDIT), Allogene (ALLO), Precision Bio (DTIL)
EDIT 聚焦 Cas12a 靶向心血管与 LNP 递送;ALLO 专注 TALEN 通用型异体 CAR-T;DTIL 主攻利用 ARCUS 酶直接清除乙肝 cccDNA。
第四梯队(早期/高风险/资产重组标的):Caribou (CRBU), Metagenomi (MGX), Sangamo (SGMO)
CRBU 受困于现金流终止了主力异体 CAR-T 管线,SGMO 推进资产优化;MGX 则以底层酶库授权作为核心商业模式。
战略整合退出案例(行业风向标):Verve Therapeutics (VERV)
其在心血管体内碱基编辑(PCSK9/ANGPTL3)上的先驱性突破,促使其在 2025 年被制药巨头礼来(Eli Lilly)以近 10 亿美元溢价全资收购退市,充分印证了大药企对于高壁垒体内基因编辑平台的迫切并购整合需求。
机构投资者关注点及风险提示
估值逻辑的系统性重塑: 过去资本市场往往按单分子管线折现,而随着 FDA 模块化指南的确立,研发企业能够以较低成本在 IFS 空间内批量衍生资产,高编程性平台的估值溢价将被显著放大。
递送系统是商业化终极护城河: 目前绝大部分体内编辑管线仍局限于肝脏靶向(利用肝脏自然摄取 ApoE/LNP)。谁能率先在肺、中枢神经系统、肌肉及造血干细胞实现高保真靶向递送,谁将统治下一个十年千亿美元市场。
现金跑道与再融资风险: 除 CRSP 享有稳定销售现金流外,多数中小型 Biotech 仍需依赖再融资或跨国药企 BD 授权维持运营,需持续关注关键试验读出催化节点与现金余额消耗率。
订阅 金融汪
Launched a month ago
China-US macroeconomics, cutting-edge technology, and investment philosophies and strategies;15 years of buy-side experience,passionate about this diverse, fascinating, and ruthless economic world. 15年买方工作经验,上千家公司尽职调查/投资研究/商业谈判经验;热爱这个多元/有趣/残酷的经济世界